연료비 상승 상쇄 여부·운임 반영 시차·조기 성수기 이후 시황이 관건
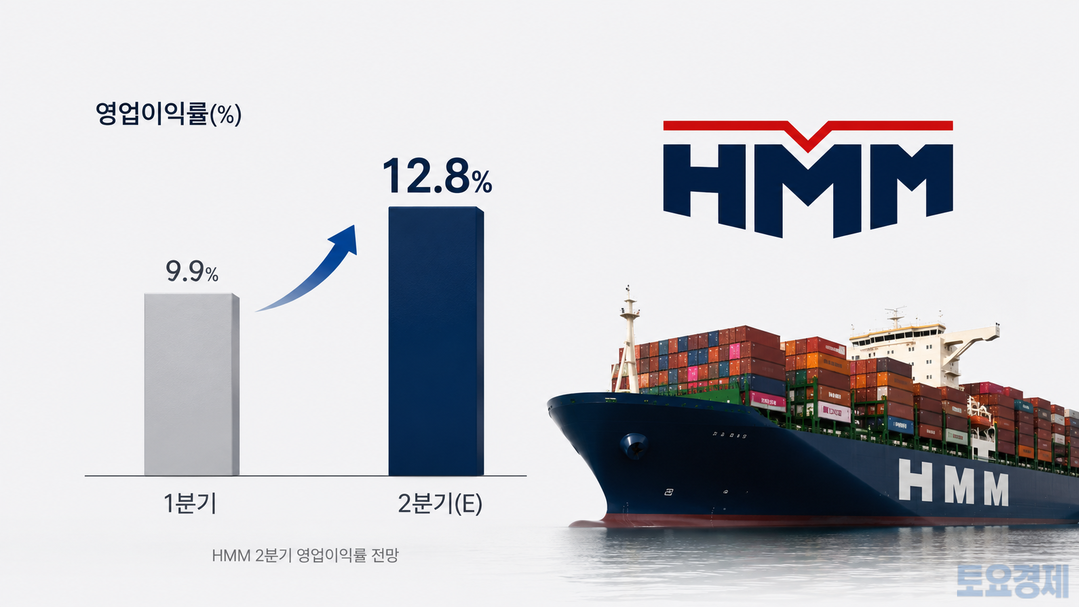 |
| ▲ HMM의 2026년 2분기 영업이익률 전망 [기사를 바탕으로 AI가 생성한 이미지] |
HMM의 2분기 실적은 영업이익 반등 자체보다 운임 상승이 원가 부담을 얼마나 상쇄했는지가 핵심이다. 증권가 전망대로라면 영업이익률은 1분기 9.9%에서 2분기 12.8%까지 회복한다. 다만 운임과 매출 인식 사이의 시차를 고려하면 실적 개선의 정점은 3분기가 될 가능성이 있다.
30일 토요경제 기업재무분석실이 HMM의 2026년 1분기 보고서와 2025년 사업보고서, 증권사 전망을 분석한 결과 HMM은 다음 달 6일 2분기 실적을 발표할 예정이다.
신한투자증권은 지난 22일 HMM의 2분기 연결 매출을 3조2783억원, 영업이익을 4206억원으로 추정했다. 전년 동기 대비 매출은 25.0%, 영업이익은 80.4% 증가한 수치다. 1분기와 비교하면 매출은 20.6%, 영업이익은 56.3% 늘어난다.
신한투자증권 추정치는 시장 전망치도 웃돈다. 당시 시장 전망치는 매출 3조1271억원, 영업이익 3463억원이었다. 신한투자증권 전망은 시장 평균보다 매출은 4.8%, 영업이익은 21.5% 높다. 추정치가 현실화하면 2분기 영업이익률은 12.8%로 1분기보다 2.9%포인트 상승한다.
실적 회복을 이끄는 것은 컨테이너 운임이다. 2분기 평균 상하이컨테이너운임지수(SCFI)는 2337포인트로 전년 동기보다 42% 상승했다. 중국컨테이너운임지수(CCFI)도 1350포인트로 16% 올랐다. 미국의 관세 변경을 앞두고 재고 선적이 집중된 데다 HMM 물동량의 약 3분의 1을 차지하는 미주 노선 운임이 강세를 보인 영향이다.
첫 번째 관전 포인트는 매출 증가보다 이익률 회복 폭이다. HMM은 1분기 연결 매출 2조7187억원, 영업이익 2691억원을 기록했다. 전년 동기 대비 매출은 4.8% 감소했지만 영업이익은 56.2% 줄었다. 당기순이익도 52.2% 감소한 3536억원에 그쳤다.
재무제표에서는 원가 부담이 더 뚜렷했다. 1분기 매출총이익률은 14.3%로 전년 동기 26.3%보다 12.0%포인트 하락했다. 매출이 4.8% 줄어드는 동안 매출원가는 10.8% 늘면서 매출원가율이 73.7%에서 85.7%로 상승했다. 2분기 운임 상승이 매출총이익률을 얼마나 끌어올렸는지가 실적의 질을 가를 것으로 보인다.
연료비도 변수다. 2분기 벙커유 평균 가격은 전년 동기보다 44% 상승한 것으로 분석됐다. 신한투자증권은 운임 인상 효과가 연료비 부담을 대부분 상쇄했을 것으로 봤다. 실제 영업이익률이 12% 후반까지 회복한다면 HMM이 비용 증가분을 운임에 전가했다는 의미가 된다.
두 번째 관전 포인트는 운임 상승의 반영 시점이다. 컨테이너 운임이 실제 매출로 인식되기까지 통상 1~1.5개월이 걸린다. 2분기 후반 운임 상승분은 3분기 실적에 더 많이 반영될 수 있다. 반면 미국 관세 변경을 앞두고 성수기 물동량이 예년보다 일찍 집중된 만큼 하반기 운임이 다시 낮아지는 ‘상고하저’ 가능성도 남아 있다.
선대 투자에 따른 비용도 살펴봐야 한다. 1분기 말 유형자산은 13조2932억원으로 지난해 말보다 1조7704억원 늘었고, 사용권자산도 5조9353억원으로 6342억원 증가했다. 부채비율은 2024년 말 21.5%에서 2025년 말 26.3%, 올해 1분기 말 29.9%로 상승했다. 절대 수준은 낮지만 선박과 리스 자산 확대가 향후 감가상각비와 고정비 증가로 연결되는지는 확인할 필요가 있다.
결국 2분기 실적의 핵심은 영업이익 4000억원 돌파 여부와 영업이익률 13% 회복 여부다. 운임 상승분이 원가 부담을 넘어 수익성 개선으로 이어졌는지, 그 효과가 3분기까지 지속될지가 HMM 실적 반등의 강도를 결정할 전망이다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]