 |
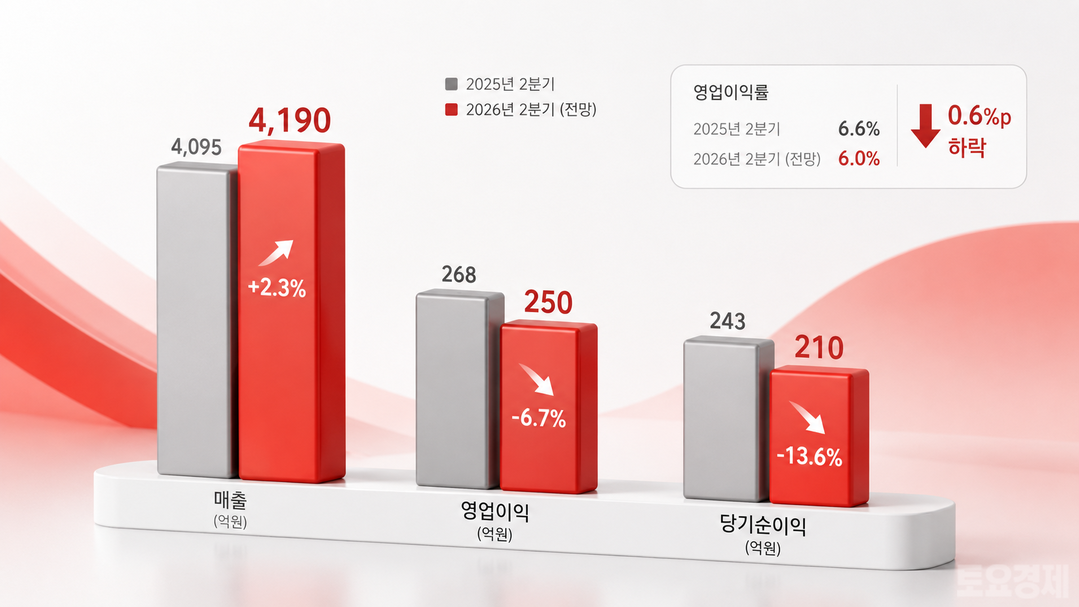
| ▲ 빙그레 2026년 상반기 지표 [기사를 바탕으로 AI가 생성한 이미지] |
빙그레가 올해 2분기 수출 확대와 빙과 성수기 효과에 힘입어 매출 성장을 이어갈 것으로 전망된다. 다만 원부자재 부담과 해태아이스크림 합병 관련 비용이 이어지면서 영업이익은 전년보다 소폭 감소할 가능성이 제기된다.
23일 토요경제 기업 재무분석실이 빙그레의 1분기 보고서와 금융정보업체 에프앤가이드의 시장 전망치를 분석한 결과, 2분기 연결 매출은 4190억원, 영업이익은 250억원으로 예상됐다. 전년 동기보다 매출은 2.3% 늘지만 영업이익은 6.7% 감소하는 수치다. 당기순이익 전망치는 210억원으로 13.6% 줄어들 것으로 추정됐다. 이는 아직 회사가 발표한 잠정실적이 아니라 최근 3개월간 증권사 전망치의 평균이다.
2분기 영업이익률 전망치는 6.0%다. 지난해 2분기 6.6%보다 약 0.6%포인트 낮다. 매출 증가가 이익 증가로 이어지지 못하는 흐름이 이어질 수 있다는 의미다.
다만 빙과업체 특유의 계절성을 고려하면 1분기보다는 실적이 크게 개선될 전망이다. 1분기와 비교하면 2분기 예상 매출은 34.1%, 영업이익은 81.2% 증가한다. 여름철 아이스크림 판매 확대가 외형과 이익을 동시에 끌어올리는 구조다.
빙그레의 1분기 연결 매출은 3124억원, 영업이익은 약 138억원으로 전년 동기보다 각각 1.3%, 2.3% 증가했다. 당기순이익은 110억원으로 4.9% 감소했다. 내수 부진과 합병 관련 인건비 부담에도 미국·중국·베트남 등 해외사업이 실적을 방어했다.
실제로 1분기 내수 매출은 2332억원으로 2.4% 감소했지만 수출은 534억원으로 15.8% 증가했다. 특히 아이스크림·기타 부문 수출은 325억원으로 23.3% 늘었다. 국내 소비보다 메로나와 붕어싸만코 등 빙과 제품의 해외 판매가 성장 동력으로 자리 잡은 것이다.
2분기에도 외형 성장은 해외와 빙과 부문이 주도했을 가능성이 크다. 메리츠증권은 5월 중순 이후 이른 더위가 판매에 긍정적으로 작용할 것으로 예상하면서도 유가와 부자재 가격 상승이 수익성 개선을 제한할 수 있다고 분석했다.
가격 정책도 변수다. 빙그레는 지난 4월부터 링키바와 구슬폴라포 등 일부 아이스크림 제품의 출고가를 평균 8.2% 인하했다. 인하 대상이 전체 주력 제품은 아니어서 전사 실적에 미치는 영향은 제한적일 수 있지만, 해당 품목의 평균판매단가에는 부담으로 작용한다.
해태아이스크림 흡수합병 효과도 2분기부터 본격적으로 시험대에 올랐다. 빙그레는 4월1일 해태아이스크림을 흡수합병했다. 해태아이스크림은 합병 전에도 연결 종속회사였기 때문에 합병 자체로 연결 매출이 새로 늘어나는 구조는 아니다. 실질적인 성과는 중복 조직과 물류·생산·마케팅 비용을 얼마나 줄이느냐에 달려 있다.
증권가는 합병 초기 비용이 상반기까지 이어지고 하반기부터 운영 효율화 효과가 나타날 것으로 보고 있다. 빙그레의 해외 유통망을 활용해 해태아이스크림 제품의 수출을 늘릴 수 있는지도 합병 성과를 가를 핵심 지표다.
2분기 전망치를 반영하면 상반기 매출은 7314억원으로 전년보다 1.9% 증가하지만 영업이익은 388억원으로 3.7% 감소한다. 당기순이익도 320억원으로 10.9% 줄어들 전망이다. 외형은 성장하지만 이익 회복은 아직 본격화되지 않은 셈이다.
현재 시장이 예상하는 빙그레의 2026년 연간 매출은 1조5360억원, 영업이익은 1060억원이다. 전년보다 각각 3.1%, 19.9% 증가하는 수준이다. 이 전망이 현실화하려면 계산상 하반기에만 약 672억원의 영업이익을 내야 한다. 지난해 하반기 영업이익 481억원보다 약 40% 많은 규모다.
결국 2분기는 성수기 판매 회복을 확인하는 구간이고, 본격적인 실적 반등 여부는 하반기에 결정될 전망이다. 해외 매출 성장과 합병 비용 정상화가 내수 부진과 원가 부담을 넘어설 수 있는지가 올해 빙그레 실적의 핵심 변수다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]