주담대 연체잔액은 줄어…대출 종류별 부실 흐름 엇갈려
한국은행 40대 고DSR 비중 34%…전 연령대 최고
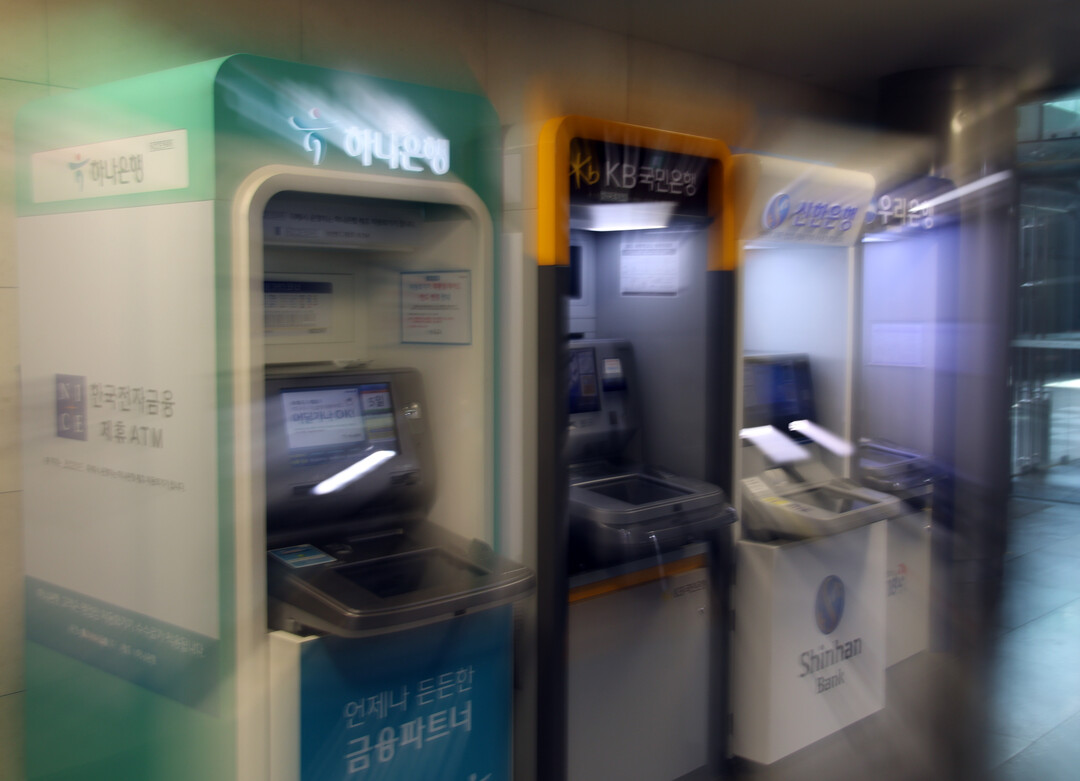 |
| ▲ 40대 차주의 원리금 상환 부담이 전 연령대에서 가장 높은 가운데, 은행권에서 신용대출을 중심으로 연체가 증가한 것으로 나타났다.[연합뉴스] |
40대 차주의 신용대출 연체가 빠르게 늘어난 것으로 나타났다. 주택담보대출 연체는 오히려 줄어 대출 종류에 따라 건전성 흐름이 엇갈렸다.
14일 토요경제가 은행권에서 확보한 40대 차주 대출자료를 분석한 결과, 신용대출 연체잔액은 지난해 말 135억원에서 올해 6월 말 260억원으로 125억원(92.6%) 증가했다.
같은 기간 신용대출 연체율은 0.20%에서 0.37%로 0.17%포인트 상승했다.
반면 주택담보대출 연체잔액은 1078억원에서 1060억원으로 18억원 감소했다. 연체율도 0.29%에서 0.28%로 0.01%포인트 낮아졌다.
신용대출에서 연체가 늘어난 것과 달리 주택담보대출에서는 연체가 줄어든 것이다.
해당 자료에 포함된 40대 차주의 전체 연체잔액은 지난해 말 1307억원에서 올해 6월 말 1421억원으로 114억원(8.7%) 증가했다. 전체 연체율은 0.29%에서 0.31%로 상승했다.
같은 기간 대출잔액은 45조5562억원에서 46조3549억원으로 7987억원 늘었다.
특히 신용대출 연체잔액 증가액이 전체 연체잔액 증가액을 웃돌았다. 주택담보대출 연체 감소가 신용대출 부실 증가분을 일부 상쇄한 결과다.
40대의 원리금 상환 부담도 다른 연령층보다 높은 것으로 나타났다.
한국은행이 국회 재정경제기획위원회 소속 김남준 더불어민주당 의원에게 제출한 국정감사 자료에 따르면 올해 2분기 40대 가계대출 차주 가운데 총부채원리금상환비율(DSR)이 40% 이상인 비중은 34.0%였다.
DSR은 연간 소득에서 대출 원금과 이자 상환액이 차지하는 비율이다. 40대 차주 3명 중 1명은 연 소득의 40% 이상을 원리금 상환에 사용해야 하는 것으로 추산된 셈이다.
40대의 고DSR 차주 비중은 60대 이상 29.6%, 50대 29.2%, 30대 이하 24.4%보다 높았다.
다만 40대의 고DSR 비중이 계속 높아진 것은 아니다. 2024년 1분기 36.3%에서 올해 1분기 33.9%로 낮아졌다가 2분기 34.0%로 소폭 상승했다.
은행권에서는 40대의 높은 상환 부담을 주택 구입과 자녀 양육 등 생애주기에 따른 자금 수요와 연결해 설명하고 있다.
한 은행권 관계자는 "40대는 소득 수준이 높아지는 동시에 주택 구입과 자녀 양육 등으로 자금 수요가 집중되는 연령층"이라며 "다른 연령층보다 대출 규모가 크고 DSR도 상대적으로 높게 나타날 가능성이 있다"고 말했다.
다만 한국은행의 고DSR 통계와 은행권에서 확보한 연체자료는 조사 대상과 산출 기준이 다르다. 원리금 상환 부담이 높다는 사실만으로 실제 연체 증가의 원인을 설명할 수는 없다.
신용대출 연체에도 금리와 소득, 차주의 상환능력 등 여러 요인이 작용한다. 이번 자료만으로 특정 요인이 연체 증가를 주도했다고 판단하기는 어렵다.
은행별 비교에도 한계가 있다.
일부 은행은 연령별 통계 추출이 어렵다고 답했고, 다른 은행들도 세부 수치를 공개하지 않았다. 이에 따라 확보한 자료만으로 5대 은행 전체의 40대 연체 현황을 판단하거나 은행별 건전성을 비교하기는 어렵다.
40대 차주의 대환대출 신청과 승인 현황도 확보되지 않아 연체 발생 이후 차주들이 어떤 방식으로 상환 부담을 조정하고 있는지는 확인되지 않았다.
다만 이번에 확보한 자료에서는 40대의 주택담보대출 연체가 줄어든 반면 신용대출 연체는 증가했다. 대출 종류에 따라 연체 흐름이 달라진 만큼 40대 차주의 상환 부담과 건전성을 구분해 살펴볼 필요가 있다.
토요경제 / 김연수 기자 kys@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]