유가증권 운용손익 악화·판관비 10% 증가…영업이익 감소
기업대출 증가분 64% 대기업…연체율 개선에도 추정손실 여신 증가
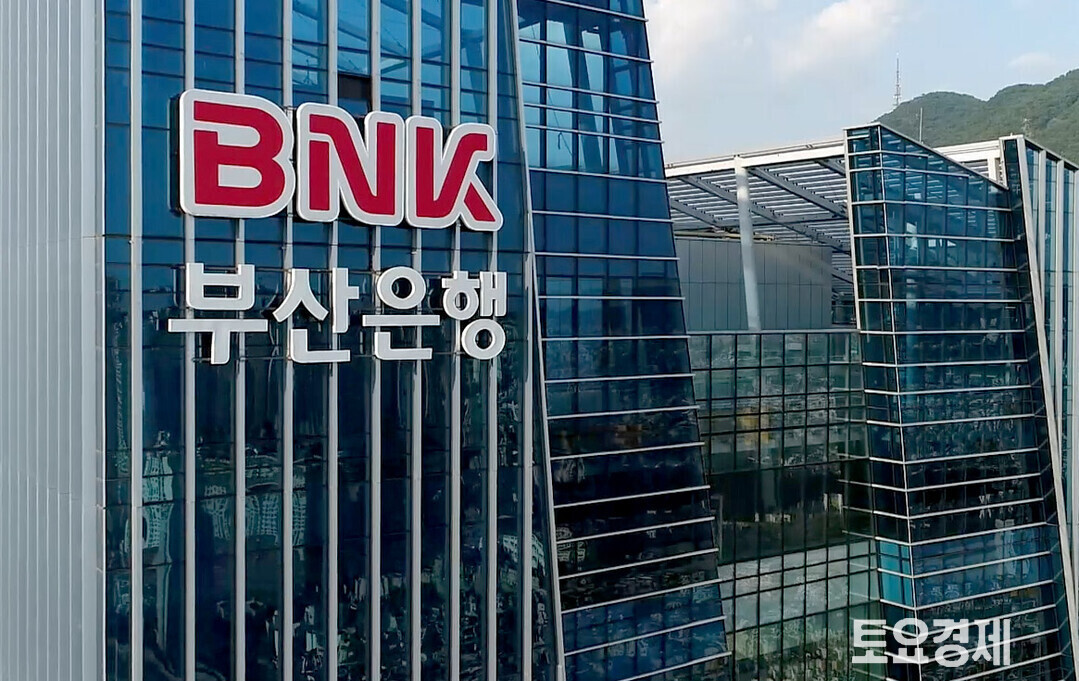 |
| ▲ BNK부산은행 전경 [BNK부산은행 제공] |
BNK부산은행이 올해 상반기 이자비용을 줄여 순이자이익을 늘렸지만 최종 이익은 감소했다. 유가증권 운용손익 악화와 판매관리비 증가가 영향을 미친 탓이다. 또 대출 성장과 자산건전성 지표에서도 개선과 부담 요인이 함께 나타났다.
13일 토요경제 재무분석실이 BNK금융지주의 2026년 상반기 경영공시와 실적자료를 분석한 결과, BNK부산은행(은행장 김성주)의 상반기 별도재무제표 기준 당기순이익은 1991억원으로 전년 동기 2357억원보다 366억원(15.5%) 감소했다.
BNK금융그룹이 계열사 실적으로 발표한 부산은행 순이익은 2012억원으로 전년 동기 2517억원보다 20.1% 줄었다. 두 수치는 집계 범위가 달라 차이가 발생한다. 이번 분석에서는 부산은행 자체의 손익구조를 확인하기 위해 별도재무제표를 기준으로 삼았다.
수익 측면에서는 조달비용 절감 효과가 확인됐다.
상반기 이자수익은 1조5966억원으로 지난해 같은 기간 1조6522억원보다 556억원(3.4%) 감소했다. 특히 대출채권 이자수익은 1조4980억원에서 1조4386억원으로 594억원 줄었다.
반면 이자비용은 8820억원에서 8035억원으로 785억원(8.9%) 감소했다. 이 가운데 예수부채 이자비용이 7430억원에서 6607억원으로 823억원 줄어 비용 감소를 주도했다.
이에 따라 순이자이익은 7702억원에서 7931억원으로 229억원(3.0%) 증가했다. 대출에서 발생하는 이자수익은 줄었지만 예금 등 자금조달 비용이 더 크게 감소하면서 이자이익을 방어한 것이다.
수수료 부문도 개선됐다. 수수료수익은 597억원에서 787억원으로 증가했고 수수료비용은 489억원에서 507억원으로 늘었다. 수수료부문 순이익은 108억원에서 280억원으로 172억원 증가했다.
반면 기타영업손익은 악화됐다. 지난해 상반기 1287억원 적자였던 기타영업손익은 올해 1666억원 적자로 손실이 379억원 확대됐다.
유가증권 평가·처분 순이익이 826억원에서 488억원으로 338억원 감소했다. 배당금수익도 486억원에서 244억원으로 줄었다. 기타 금융자산·부채 평가·처분손익은 25억원 이익에서 149억원 손실로 전환했다.
유가증권 및 금융자산 관련 손익과 배당수익이 모두 감소하면서 이자·수수료 부문의 개선 효과를 상당 부분 상쇄했다.
대손상각비 감소는 긍정적이었다. 별도재무제표상 대손상각비는 지난해 상반기 1877억원에서 올해 1503억원으로 374억원 줄었다. 다만 대손상각비는 기타영업비용에 포함돼 있어 기타영업손익과 별개의 이익 증가 요인으로 중복 계산해서는 안 된다.
이자·수수료·기타영업 부문을 합친 이익은 6523억원에서 6545억원으로 22억원 증가하는 데 그쳤다.
이 과정에서 판매관리비는 3547억원에서 3900억원으로 353억원(10.0%) 증가했다. 영업수익 증가액보다 비용 증가액이 훨씬 컸다.
그 결과 영업이익은 2976억원에서 2645억원으로 331억원(11.1%) 감소했다. 영업외손익도 6억원 이익에서 28억원 손실로 전환하면서 세전이익은 2982억원에서 2617억원으로 줄었다.
BNK금융그룹이 제시한 부산은행의 영업이익경비율(CIR)은 지난해 상반기 42.29%에서 올해 48.53%로 6.24%포인트 상승했다. 영업활동에서 발생한 수익에 비해 비용 부담이 커졌다는 의미다.
외형 성장에서는 기업대출 확대가 두드러졌다.
6월 말 부산은행의 원화대출금은 64조4361억원으로 지난해 말 61조7039억원보다 2조7322억원(4.4%) 증가했다.
기업대출은 39조7327억원에서 41조1231억원으로 1조3904억원 늘었다. 대기업대출이 8895억원 증가해 전체 기업대출 증가분의 64.0%를 차지했다. 중소기업대출도 5009억원 늘었지만 증가율은 1.4%로 대기업대출 증가율 17.1%보다 낮았다.
기업금융 자산을 확대했다는 점은 긍정적이지만 수익성 지표는 이를 따라가지 못했다.
올해 2분기 순이자마진(NIM)은 1.82%로 전년 동기 1.90%보다 0.08%포인트 낮아졌다. 1분기 1.88%와 비교해도 0.06%포인트 하락했다.
2분기 원화대출채권 수익률은 지난해 같은 분기 4.57%에서 올해 4.27%로 0.30%포인트 하락했다. 같은 기간 원화예수금 비용률은 2.41%에서 2.20%로 0.21%포인트 낮아졌다. 대출 수익률의 하락 폭이 예금 조달비용 감소 폭보다 컸다.
수신구조도 점검할 부분이다. 6월 말 저원가성 수신은 19조4183억원으로 지난해 말보다 2.5% 감소했다. 이 가운데 요구불예금과 저축성예금으로 구성된 핵심예금은 15조4372억원으로 3.2% 줄었다.
저원가성 수신 비중은 지난해 말 33.09%에서 올해 31.39%로 1.70%포인트 하락했다. 이자비용 절감에는 성공했지만 안정적인 저비용 자금조달 기반은 약해진 것이다.
자산건전성에서는 분기별 개선이 확인됐다.
6월 말 고정이하여신비율은 1.10%로 1분기 말 1.26%보다 0.16%포인트 낮아졌다. 연체율도 같은 기간 1.21%에서 1.02%로 0.19%포인트 하락했다. 고정이하여신 대비 충당금 적립 수준을 나타내는 커버리지비율은 87.36%에서 98.22%로 높아졌다.
다만 지난해 말과 비교하면 연체율은 0.87%에서 1.02%로 상승했다. 연체금액도 5564억원에서 6808억원으로 1244억원(22.4%) 증가했다.
고정이하여신 잔액은 지난해 말 7557억원에서 올해 6월 말 7491억원으로 감소했지만 세부 구성을 보면 차이가 있다.
고정여신은 5712억원에서 5307억원으로 줄었고 회수의문 여신도 794억원에서 729억원으로 감소했다. 반면 가장 낮은 건전성 등급인 추정손실 여신은 1051억원에서 1454억원으로 403억원(38.3%) 증가했다.
전체 고정이하여신 규모는 소폭 줄었지만 손실 가능성이 높은 여신은 늘어난 것이다.
업종별 고정이하여신은 제조업 1939억원, 부동산업 1807억원, 건설업 518억원 등으로 집계됐다. 제조업과 부동산업에 부실채권이 상대적으로 많이 분포해 있어 해당 업종의 건전성 관리가 중요하다.
자본적정성은 규제 기준을 웃돌고 있지만 자산 증가에 따라 자본비율이 하락했다.
6월 말 국제결제은행(BIS) 기준 총자본비율은 15.19%로 지난해 말 15.52%보다 0.33%포인트 낮아졌다. 보통주자본비율(CET1)도 14.61%에서 14.35%로 0.26%포인트 하락했다.
같은 기간 보통주자본은 5조2387억원에서 5조3430억원으로 2.0% 증가했지만 위험가중자산은 35조8681억원에서 37조2243억원으로 3.8% 늘었다. 자본 증가보다 위험가중자산 확대 속도가 빨랐던 결과다.
BNK부산은행의 상반기 실적은 이자비용 절감과 수수료이익 증가에도 영업수익 개선 폭이 제한적이었다는 점이 특징이다. 대손상각비와 조달비용은 줄었지만 유가증권 관련 손익 악화와 판매관리비 증가가 이익 감소로 이어졌다.
하반기에는 대출 확대가 순이자마진 개선으로 연결되는지, 저원가성 수신 기반을 회복할 수 있는지가 수익성의 주요 변수다. 건전성 측면에서는 2분기에 낮아진 연체율과 고정이하여신비율이 유지되는지, 추정손실 여신 증가세가 둔화하는지를 확인해야 한다.
한편 13일 현재 BNK금융그룹의 2026년 3분기 잠정실적은 아직 발표되지 않았다. 부산은행의 3분기 수익성과 건전성 변화는 후속 실적 발표에서 확인할 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]