2분기 별도 영업이익률 9.2%…마케팅·앱마켓 수수료 효율화
8월 출시 '제우스' 9월14일 구글 매출 1위…외형 회복 기대
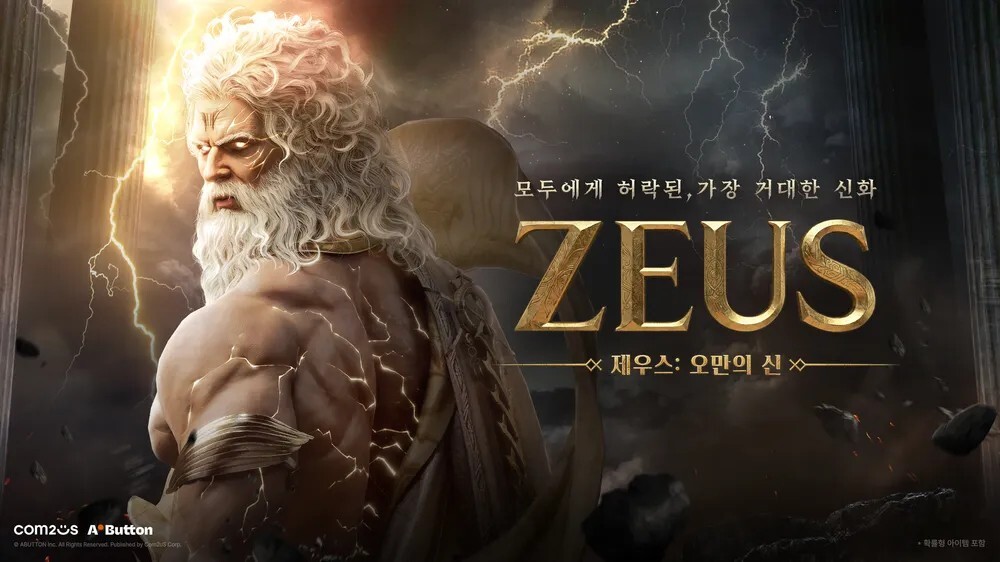 |
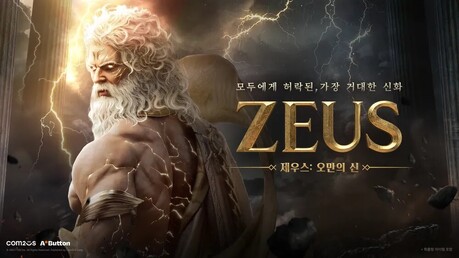
| ▲ 제우스: 오만의 신 [=컴투스 제공] |
컴투스가 외형보다 수익성을 먼저 회복했다. 상반기 매출은 줄었지만 영업이익은 지난해 연간의 5배를 넘어섰다. 하반기에는 신작 '제우스: 오만의 신'이 구글플레이 매출 1위를 이어가면서 줄었던 매출까지 되돌릴 가능성도 높아지고 있다.
15일 컴투스(대표이사 남재관) 실적자료에 따르면 올해 상반기 연결 매출은 3017억원으로 전년 동기 3528억원보다 14.5% 감소했다. 반면 영업이익은 31억원에서 123억원으로 약 297% 증가했다. 상반기 영업이익률도 0.9%에서 4.1%로 높아졌다.
지난해 연간 실적과 비교하면 변화가 더 선명하다. 컴투스의 2025년 연결 영업이익은 24억원이었다. 올해는 반년 만에 123억원을 벌어 지난해 1년치의 5.1배를 냈다. 매출 성장 없이 먼저 이익 체력을 회복했다는 의미다.
분기 흐름도 개선됐다. 1분기 매출 1447억원·영업이익 51억원에 이어 2분기에는 매출 1570억원·영업이익 72억원을 기록했다. 2분기 영업이익은 전년 동기보다 420.7% 늘었다. 특히 컴투스 본체의 별도 영업이익은 1분기 77억원, 2분기 123억원으로 상반기 200억원에 달했다. 2분기 별도 영업이익률은 약 9.2%다.
수익성 개선의 배경에는 기존 게임의 안정적인 매출과 비용 효율화가 있다. '컴투스프로야구V26'은 2분기 분기 기준 최대 매출과 일간활성이용자수(DAU)를 경신했고 '서머너즈 워: 천공의 아레나'도 출시 12년차에 글로벌 매출 기반을 유지했다.
비용도 낮췄다. 2분기 별도 영업비용은 1216억원으로 전년 동기보다 9.6% 감소했다. 라이브게임 프로모션을 효율화하면서 마케팅비를 30% 줄였고, 웹상점과 직접결제 등 결제수단을 넓혀 지급수수료도 17.4% 감소했다. 인건비 역시 2.3% 줄었다. 매출 감소 국면에서 비용을 단순히 동결한 것이 아니라 결제와 마케팅 구조를 손보며 이익률을 높인 셈이다.
상반기의 한계는 외형이었다. 2분기 컴투스 본체 매출은 전년 동기보다 약 4% 감소했고 연결 자회사 매출은 콘텐츠 제작 축소와 사업 효율화 등의 영향으로 49.1% 줄었다. 연결 영업이익이 별도 영업이익보다 낮은 것도 본체에 비해 자회사 실적 회복이 더디다는 점을 보여준다.
하반기에는 이 약점을 보완할 신작이 등장했다.
컴투스가 퍼블리싱하고 에이버튼이 개발한 MMORPG '제우스: 오만의 신'은 지난달 26일 출시됐다. 출시 18시간 만에 구글플레이와 애플 앱스토어 매출 1위에 올랐고 이용자 증가에 맞춰 출시 일주일 만에 신규 서버도 추가했다.
초기 흥행도 유지되고 있다. 모바일인덱스 기준 9월 14일 정오에도 '제우스'는 국내 구글플레이 매출 1위를 지켰다. 지난 10일 출시된 스마일게이트의 '이클립스: 더 어웨이크닝'이 2위까지 올라왔지만 선두를 유지했다. 출시 초기 순위가 실제 장기 매출을 보장하는 것은 아니지만, 컴투스가 최근 내놓은 신작 가운데 가장 강한 출발인 것은 분명하다.
증권가도 실적 전망을 올렸다. NH투자증권은 지난 10일 '제우스'의 3분기 매출 추정치를 기존 102억원에서 578억원으로, 4분기는 243억원에서 765억원으로 상향했다. 일평균 매출 추정치도 3분기 17억원, 4분기 8억5000만원으로 높였다. 이는 증권사의 전망치로 실제 실적과는 차이가 날 수 있다.
'제우스'의 의미는 신규 매출원 확보에 있다. 컴투스는 '서머너즈 워'와 KBO·MLB 야구게임을 장기 수익원으로 유지했지만 최근 실적에서는 새로운 대형 흥행작이 필요했다. 자체 개발작이 아닌 외부 개발사의 게임을 발굴해 서비스하는 퍼블리싱에서도 성과를 냈다는 점은 향후 게임 확보 전략을 넓힐 수 있는 대목이다.
컴투스의 상반기는 매출을 키운 시기라기보다 이익구조를 다시 세운 시기에 가깝다. 기존 게임의 수익성을 유지하면서 마케팅과 수수료 부담을 낮춰 반년 만에 지난해 연간 영업이익의 5배를 벌었다. 여기에 '제우스'라는 신규 매출축이 붙었다.
이제 확인할 것은 외형이다. 상반기에 확보한 수익성을 훼손하지 않으면서 '제우스'의 초기 흥행을 4분기까지 이어간다면 컴투스는 비용 효율화에 의존한 이익 개선에서 매출과 이익이 함께 늘어나는 다음 단계로 넘어갈 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]