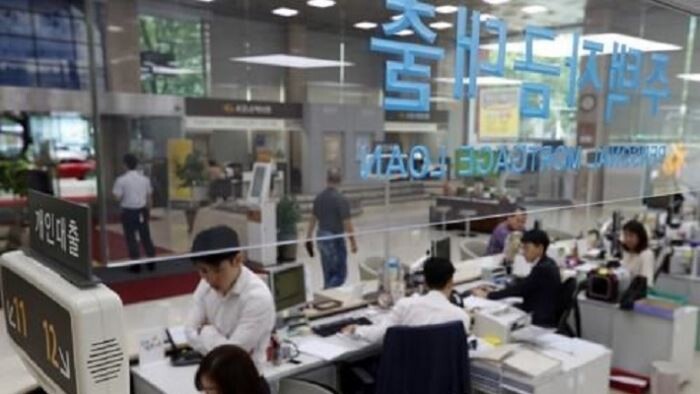
[토요경제=유승열 기자] 이번 가계부채 대책은 정부가 가계부채를 잡기 위해 '당근'과 '채찍'을 들었다는 평가다.
정부는 부채의 증가율 자체가 높은 데다 경제성장률이나 물가상승률과 비교해도 지나치다고 판단했다. 따라서 금리 상승의 충격을 견디지 못할 취약계층의 부실화 등 단기적 위험을 먼저 예방하고, 중장기적으로 부채 규모를 안정화하면서 구조를 개선하는 쪽으로 24일 가계부채 대책을 마련했다.
경제 성장에 따른 부채 증가는 어쩔 수 없지만, 지나친 증가율은 좌시하지 않겠다는 것이다. 가계부채가 급증하기 전인 2005~2014년의 연평균 증가율(8.2%) 아래로 낮추기로 했다.
채찍으로 든 게 현재의 총부채상환비율(DTI)을 개량한 신(新) DTI다. 주택담보대출을 2건 이상 받을 경우 기존 대출의 원리금이 모두 상환액으로 잡힌다. 기존에는 이자만 상환액으로 잡혔다. 이 같은 다주택자의 2번째 주택담보대출부터는 만기가 15년으로 제한된다.
총체적상환능력비율(DSR)도 병행된다. DTI는 일정 비율을 넘기지 못하는 행정규제지만, DSR는 금융회사들이 내부적으로 사용하는 여신관리 지표다. DSR를 따져 대출 심사를 깐깐하게 하겠다는 취지다. 전면 도입 시기는 2019년에서 내년 하반기로 당겨졌다.
내년부터는 신 DTI와 DSR를 통해 자금 공급을 더 조이겠다는 것이다. 이는 가계부채의 증가율이 매년 0.5~1.0%포인트 낮아지는 효과를 낼 것으로 분석했다.
자영업자 160만2000명의 부채 521조원도 집중적인 관리 대상이다. 자영업 대출 가운데 부동산임대업을 중심으로 한 투자형 자영업자는 그 자체로 부채 증가 요인일 뿐 아니라 부동산 시장으로의 자금 쏠림을 유발한 장본인들로 지목됐다. 정부는 여신심사 가이드라인 도입 등 채찍을 쥐었다.
취약계층을 위한 지원책도 마련했다.
가계부채가 있는 191만가구 중 DSR 40% 이하, 자산대비 부채비율(DTA) 100% 이하인 746만가구(A 그룹)는 상환능력이 충분한 것으로 평가됐다. 이들의 부채 724조원은 안심할 수 있다는 의미다.
정부는 DSR 또는 DTA가 각각 40%나 100%를 넘으면 소득(자산)은 충분하지만, 자산(소득)이 부족한 'B 그룹'으로 분류했다. 313만 가구에 525조원이다.
DSR 40% 초과에 DTA 100% 초과는 소득·자산 모두 부족한 'C 그룹'이다. 이들 32만 가구의 부채 94조원은 부실화 우려가 있다. 이와 별도로 이미 부실화해 상환이 불가능해진 부채(D 그룹)는 100조원으로 추정됐다.
정부는 B~D 그룹을 연체 여부나 대출 종류, 상환능력 등을 따져 지원하기로 했다. 최장 3년의 채무조정(원금상환 유예)과 법정 최고금리 인하 등으로 연체 발생을 예방한다. 이미 연체가 발생한 대출자는 가산금리 인하와 담보권 실행 유예로 지원한다.
상환이 불가능하다고 판단되는 부채 가운데 소액(1000만원 이하)·장기(10년 이상) 채무는 상환능력을 심사해 탕감하거나 깎아준다.
자영업자에 대해서도 생계형·일반형 자영업자는 1조2000억원 규모의 가칭 '해내리 대출' 재원을 마련해 지원한다. 일시적인 자금 부족을 겪는 자영업자는 이자를 감면하고 원금상환을 미뤄준다.
정부는 가계부채가 당장 심각한 문제로 비화할 가능성은 작지만, 증가세를 잡지 못하면 가계의 원리금 상환 부담이 커져 소비가 위축되고 경제 성장을 가로막을 수 있다고 봤다.
다만 예상만큼 강력한 대책으로 이어지지 못했다는 비판의 목소리가 나오고 있다. 그동안 부동산 시장의 상황을 살핀다면서 대책의 발표 시기를 여러 차례 미뤄온 점이나, 정부가 최근 3% 성장률을 강조한다는 점에서다.
특히 '기득권'은 건드리지도 못했다. 규제 측면에서 핵심으로 꼽히는 다주택자 대상 신 DTI 규제의 경우 신규 대출부터 적용된다. 기존 다주택자는 대출을 더 받지 않을 경우 만기 연장에 아무런 문제가 없다.
당시의 규제 체계가 계속 이어질 것으로 예상하고 돈을 빌렸던 '기대 이익'을 침해할 수 없다는 논리다. 8·2 대책의 LTV·DTI 강화도 마찬가지였다. 경제적으로 보면 합당한 논리지만, 다주택자들이 집값 상승과 가계부채 증가를 부채질해놓고 정작 규제는 신규 대출자가 떠안는 상황이 반복된 셈이다.
[ⓒ 토요경제. 무단전재-재배포 금지]