IRP, 연금저축과 혜택달라…일부 중도인출·투자한도 여부 따져봐야
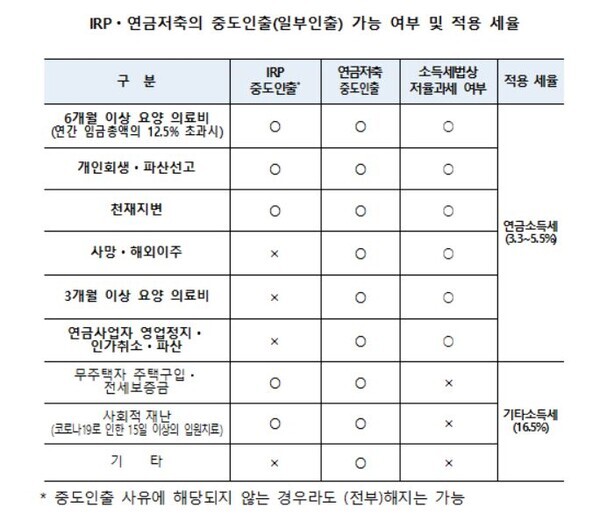 <표=금융감독원>
연말정산 시즌이 다가오면서 개인종합자산관리계좌(ISA), 개인형 퇴직연금(IRP) 등 비과세나 세액공제 상품이 스퍼트를 올리고 있다. 올해는 중개형 ISA가 새롭게 출시된 후 수개월 내 많은 가입자를 유치하면서 세테크에 대한 관심이 뜨겁다.
금융투자협회에 따르면 지난 10월 말 기준 중개형 ISA 가입자 수는 190만5662명으로 지난 2월 첫 출시 이후 8개월여 만에 가입자 200만명에 육박하며 인기를 끌었다.
2016년에 출시된 신탁·일임형 ISA 계좌는 한 계좌에서 다양한 금융상품을 운용하는 것을 증권사나 은행 등 신탁업자에게 운용 지시하는 형태다.
이와 달리 중개형 ISA는 투자자가 직접 운용한다. 주식부터 ETF, 펀드, ELS, DLS 등 파생상품도 운용 할 수 있고 투자자가 직접 운용하니 신탁보수도 없다.
올해 중개형 가입자 수의 가파른 증가에 핵심 이유는 세제 혜택에 있다.
가입 후 만 3년 차부터 국내 주식에서 발생한 배당소득세에 대해 총 200만원까지 비과세가 된다. 또 배당소득세가 200만원을 넘더라도 기존 세율 15.4%가 아닌 9.9%로 분리 과세한다.
투자 한도는 최대 1억 원으로 원금 기준 매년 투자 한도를 2000만원까지 늘릴 수 있다. 당장 연말정산에서 비과세 혜택을 받지 못하더라도 올해 가입하면 매년 비과세를 받을 수 있는 투자한도는 6000만원까지 가능하다.
특히 신탁·일임형 ISA에서 이전도 가능하고 이전 이후 혜택이 같이 적용된다. 예를 들어 3년 전 신탁형 ISA를 가입했다가 올해 중개형 ISA로 이전하면 바로 배당 소득세를 받을 수 있다는 점도 유리하다.
기존 신탁형 ISA 가입 이력이 없고 중개형 ISA 계좌를 올해에서야 가입해서 늦었다면 개인형 퇴직연금(IRP)이 대안이 될 수 있다.
IRP는 근로자가 퇴직금을 계좌에 적립해 연금 등 노후자금으로 활용할 수 있는 제도다. 퇴직하지 않고도 개설이 가능하다.
IRP는 연간 1800만원까지 납입이 가능하고 최대 700만원까지 세액공제 대상이 된다. 연금저축도 함께 가입되어있다면 연금저축의 가입금액 최대 400만원까지 합산해 총 700만원의 세액을 공제해준다.
또한 IRP에 납입한 자금을 운용하면서 수익이 발생하면 퇴직급여를 수급하기 전까지는 과세가 면제된다.
이름이 ‘개인형 퇴직연금(IRP)’이면서 ‘세액공제’라는 단어 때문에 ‘연금저축’과 혼동해서는 안 된다. 두 상품은 확연히 구분될 정도로 혜택이 제법 다르다.
먼저 IRP는 퇴직연금이므로 직장인이나 자영업자, 공무원, 군인, 교직원 등 근로소득자만 가입이 가능하다. 이와 달리 연금저축은 개인연금이다. 가입자의 직업에 제한이 없다.
IRP와 연금저축이 가장 크게 구분되는 점은 자금 ‘투자 한도’와 ‘일부 인출’ 기능이다.
IRP는 주식형펀드나 ETF 등 위험자산을 투자할 때 한도를 70%로 갖는다. 또한 요양이나 개인회생, 천재지변, 주택구매나 전세보증금 등 특정 사유가 부합되지 않으면 일부 인출을 할 수 없다.
반면 연금저축은 위험자산 투자 한도에 제한이 없다. 또 일부 인출도 자유로운데 인출할 시 기타소득세 16.5%를 부과하므로 이점은 유의해야 한다.
두 상품을 오해해 가입했다가 일부자금을 인출하지 못하게 될 수 있고 중도해지 시 기타소득세를 내면서 손실이 발생할 수도 있다.
이밖에 IRP와 연금저축 간 이전은 가능하나 요건에 충족되어야 한다.
가입자가 만 55세 이상, 가입일로부터 5년이 지나야 하고 이전 계좌로 전액을 이체해야 한다.
만약 IRP 가입자이면서 만 55세가 넘었고 가입일도 5년이 넘었다면 연금저축계좌로 이전해 중도인출을 할 수 있다.
연말정산 세액공제를 받으려면 12월 31일 영업시간 종료 전까지 납입해야 한다. 또 연간 총급여가 5500만원 이하, 5500만원 초과이냐에 따라 공제율은 각각 16.5%, 13.2%로 낮아진다.
토요경제 / 김자혜 kjh@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]