전체 주담대 4.88%·가계대출 4.96%…예대금리차는 축소
![]() |
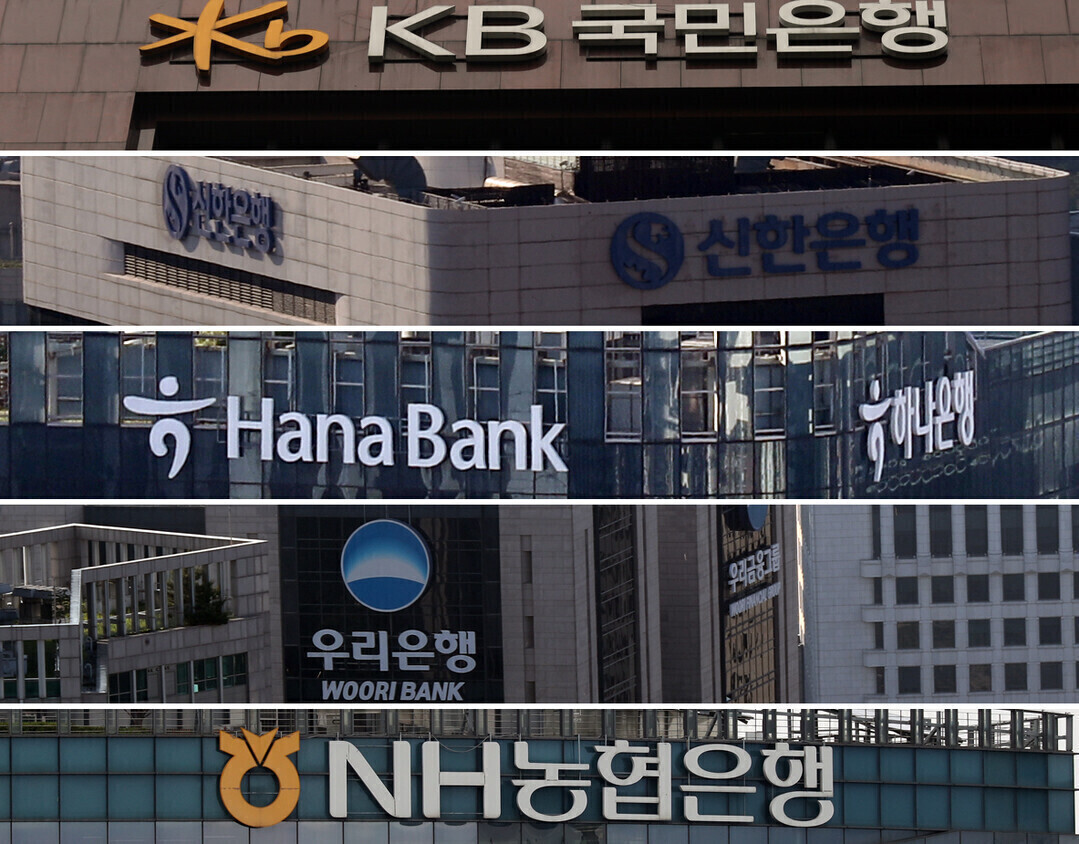
| ▲ 5대 시중은행.[연합뉴스] |
은행권의 고정형 주택담보대출 평균금리가 관련 통계 작성 이후 처음으로 5%를 넘어섰다. 전체 주택담보대출 금리도 14년여 만에 최고 수준으로 오르면서 신규 대출자의 이자 부담이 커졌다.
29일 한국은행이 발표한 '2026년 9월 금융기관 가중평균금리'에 따르면 예금은행의 신규 취급액 기준 고정형 주택담보대출 금리는 연 5.11%로 전월보다 0.23%포인트 상승했다.
고정형 주담대 금리가 5%를 넘어선 것은 한은이 관련 통계를 작성하기 시작한 2013년 1월 이후 처음이다. 지난해 10월부터 12개월 연속 상승하면서 역대 최고치를 기록했다.
변동형 주담대 금리도 전월보다 0.23%포인트 오른 4.76%로 집계됐다. 고정형이 변동형보다 0.35%포인트 높은 수준이다.
금리 상승 속에 신규 주담대에서 고정형이 차지하는 비중은 34.2%로 전월보다 1.1%포인트 하락했다.
고정형과 변동형을 합친 전체 주담대 평균금리는 4.88%로 전월보다 0.22%포인트 올랐다. 5개월 연속 상승한 것으로, 2012년 4월 이후 14년 5개월 만에 가장 높은 수준이다.
가계대출 전체 평균금리는 4.96%로 전월 대비 0.20%포인트 상승했다. 일반신용대출 금리는 6.49%, 전세자금대출 금리는 4.57%로 각각 0.16%포인트, 0.22%포인트 올랐다.
한은은 시장금리 상승을 대출금리 인상의 주요 원인으로 설명했다. 특히 고정형 주담대는 지표금리인 은행채 금리가 지난해 10월부터 올해 9월까지 1.54%포인트 상승한 영향을 크게 받았다.
반면 은행의 신규 예대금리차는 축소됐다.
9월 예금은행의 전체 대출금리는 4.57%로 전월보다 0.17%포인트 상승했다. 같은 기간 저축성 수신금리는 3.45%로 0.24%포인트 올랐다.
예금금리 상승폭이 대출금리 상승폭을 웃돌면서 신규 취급액 기준 예대금리차는 1.19%포인트에서 1.12%포인트로 0.07%포인트 줄었다. 다만 잔액 기준 예대금리차는 2.21%포인트로 0.01%포인트 확대됐다.
저축은행은 은행권과 다른 흐름을 보였다. 상호저축은행의 신규 대출 평균금리는 9.80%로 전월보다 0.43%포인트 하락했다. 수신금리도 3.81%로 0.07%포인트 낮아졌다.
이번 통계는 KB국민은행(이환주)·신한은행(정상혁)·하나은행(이호성)·우리은행(정진완)·NH농협은행(강태영) 등 시중은행을 포함한 예금은행 전체의 신규 대출 가중평균금리다. 개별 은행이나 5대 은행만의 평균금리는 아니며 실제 취급금리와는 차이가 있다.
토요경제 / 김연수 기자 kys@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]
![[단독] 동아지질, 中 TBM 수출통제에도 대응 자신…자체모델 중국산 부품 10% 미만](https://sateconomy.co.kr/news/data/20261021/p1065604129067395_135_h.png)
![[단독] SK그룹, 美 반도체 로비에 30만달러…발라드파트너스 첫 비용 공개](https://sateconomy.co.kr/news/data/20261020/p1065596073353966_283_h.png)
![[단독] 코스맥스, 규정 검토 2년 새 52% 증가 전망…K뷰티 수출 확대 대응](https://sateconomy.co.kr/news/data/20261020/p1065594928211181_711_h.png)
![[단독] 수협중앙회, 부당 수취 수수료·인지세 전액 환급](https://sateconomy.co.kr/news/data/20261014/p1065595301080425_343_h.jpg)
![[단독] 하나카드 '12% 금리상한제' 첫 실적…월100억원 취급·금리 3.83%p↓](https://sateconomy.co.kr/news/data/20261013/p1065577318811970_198_h.jpg)
![[단독] KB금융 인니 손자회사, 담보경매 피소…낙찰자 ‘은행 직원’ 주장](https://sateconomy.co.kr/news/data/20260921/p1065594889824347_818_h.jpg)


![[토요경제人] 유창수 유진증권 부회장, ‘자산 10조원·자본 1조원’ 동시 달성](https://sateconomy.co.kr/news/data/20260331/p1065609257520316_491_h.jpg)

![[토요경제人] ‘연중 최저가’의 굴욕을 딛다…정용진號 이마트, 고진감래 오다](https://sateconomy.co.kr/news/data/20260213/p1065625143194333_904_h.jpg)
![[토요경제人] 김성환 한투증권 사장, ‘경계 확장’으로 아시아 무대 겨냥](https://sateconomy.co.kr/news/data/20260203/p1065597828625342_694_h.jpg)

![[토요경제人] ‘오너 3세’ 김동원 한화생명 사장, 금융부문 ‘글로벌 전략가’ 부상](https://sateconomy.co.kr/news/data/20251210/p1065603950795624_514_h.jpg)
![[토요경제人] 배성완 하나손보 대표의 ‘장기보험’ 전략…흑자 전환 가시화](https://sateconomy.co.kr/news/data/20251118/p1065604432549726_833_h.jpg)
![[토요경제人] 문화재 수장고 혁신 ‘K-스토리지’ 이끄는 대원모빌랙 ‘이종진 대표’](https://sateconomy.co.kr/news/data/20251121/p1065587223127645_833_h.gif)
![[토요경제人] '아트경영’ 윤영달 크라운해태 회장, 예술로 기업을 키우다](https://sateconomy.co.kr/news/data/20251025/p1065597154733467_413_h.jpg)
![[토요경제人] 하림 김홍국 회장, 생산에서 유통까지 ‘가치사슬 경영’의 설계자](https://sateconomy.co.kr/news/data/20251028/p1065602999871188_165_h.jpg)