한도 96조원 중 아직 55조원 미사용
증시 과열 땐 새 심사 없이 실제 부채로 전환 가능
“잔액보다 한도 소진 속도 봐야”
 |
| ▲ [연합뉴스] |
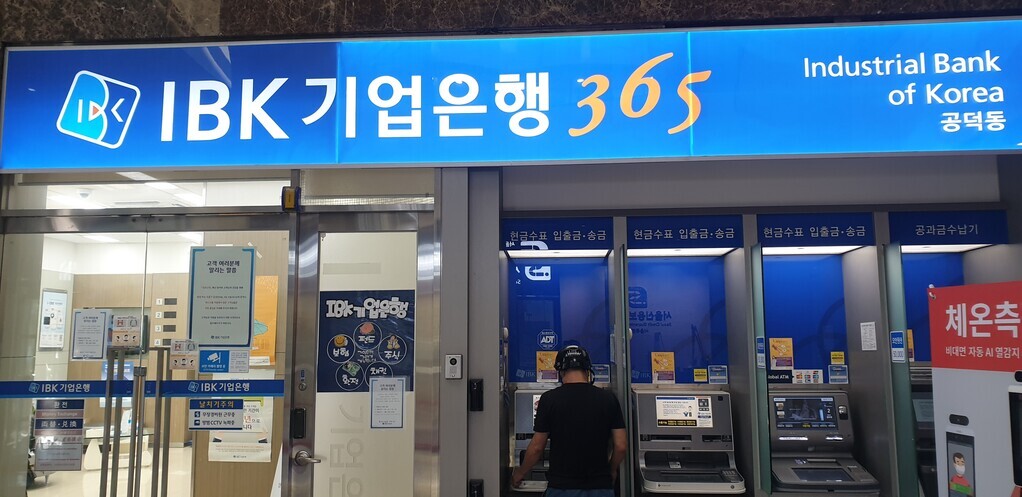
은행권 마이너스통장 대출을 둘러싼 위험의 초점이 ‘얼마를 썼느냐’에서 ‘얼마나 더 쓸 수 있느냐’로 옮겨가고 있다. 국내 증시 활황 속에 마이너스통장 대출 잔액이 40조원을 넘어선 가운데, 5대 시중은행에서 아직 사용되지 않은 마이너스통장 한도만 55조원가량 남아 있는 것으로 나타났다. 증시 과열이 이어질 경우 이미 승인된 한도가 추가 심사 없이 실제 가계부채로 바뀔 수 있다는 우려가 나온다.
2일 금융권에 따르면 지난달 말 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 마이너스통장 대출 잔액은 41조2041억원으로 집계됐다. 전체 한도 96조3387억원의 42.77%가 실제 대출로 사용된 셈이다. 2023년 1분기 37.58%였던 한도 사용률은 지난해 말 41.08%로 40%를 넘어선 뒤 상승세를 이어가고 있다.
문제는 이미 꺼내 쓴 41조원이 전부가 아니라는 점이다. 전체 한도에서 실제 사용액을 뺀 미사용 한도는 55조1346억원에 달한다. 마이너스통장은 한 번 약정을 맺으면 한도 안에서 수시로 돈을 꺼내 쓸 수 있는 구조다. 신규 대출을 받을 때처럼 매번 심사를 거치지 않아도 된다는 점에서, 남은 한도는 언제든 실제 대출 잔액으로 전환될 수 있는 ‘대기성 부채’에 가깝다.
현재 42.77%인 한도 사용률이 1%포인트만 더 올라가도 약 9634억원의 대출이 추가로 발생한다. 사용률이 50%에 도달하려면 약 6조9653억원만 더 인출되면 된다. 지금의 마이너스통장 문제를 단순히 “잔액 41조원”으로 볼 게 아니라, “아직도 남아 있는 55조원대 한도가 얼마나 빠르게 소진될 수 있느냐”로 봐야 하는 이유다.
이 같은 흐름의 배경에는 증시 과열이 있다. 코스피지수는 2일 전 거래일보다 13.11포인트 오른 8801.49로 마감하며 사상 최고치를 다시 썼다. 빚을 내 주식을 사는 신용거래융자 잔고도 지난달 29일 기준 38조226억원으로 사상 처음 38조원을 넘어섰다. 하루 전보다 9539억원 늘며 역대 최고치를 경신했다.
기존 보도는 고금리에도 개인투자자들이 마이너스통장을 끌어다 주식에 투자하고 있다는 데 초점을 맞췄다. 그러나 더 큰 위험은 은행권 신용한도가 증시 과열기에 ‘즉시 동원 가능한 투자자금’처럼 작동할 수 있다는 점이다. 주택담보대출이나 신규 신용대출은 심사와 규제의 문턱을 넘어야 하지만, 이미 개설된 마이너스통장은 약정 한도 안에서 곧바로 인출할 수 있다.
금융당국의 가계부채 관리 체계에서도 마이너스통장은 특수한 위치에 있다. 금융위원회는 차주단위 DSR 적용 여부를 따질 때 마이너스통장 등 한도대출은 실제 사용액이 아니라 한도금액 기준으로 본다고 설명해왔다. DSR 산정 방식에서도 마이너스통장 등 한도대출은 한도를 기준으로 산출한다. 제도상으로는 마이너스통장 한도 전체를 잠재 부채로 보면서도, 시장의 관심은 실제 잔액 증가에만 쏠려 있었던 셈이다.
은행권 입장에서도 부담은 작지 않다. 마이너스통장은 고객이 언제 얼마를 쓸지 예측하기 어려운 상품이다. 주가가 오를 때는 사용액이 급격히 늘고, 주가가 꺾이면 투자 손실과 대출 이자 부담이 동시에 남을 수 있다. 특히 은행 마이너스통장에서 빌린 돈이 증권계좌로 들어간 뒤 다시 신용거래융자와 결합하면 개인투자자의 실제 레버리지는 통계상 보이는 것보다 더 커질 수 있다.
금융위원회도 신용거래융자와 관련해 빚투는 투자자가 감내할 수 있는 범위 안에서 엄격한 리스크 관리가 필요하다는 입장을 밝혀왔다. 금융위는 증권사별 총량 제한, 보증금율·담보비율 제한, 고객·종목별 한도 차등 등을 통해 신용거래융자 리스크를 관리하고 있다고 설명했다.
전문가들은 앞으로 가계대출 관리를 위해 마이너스통장 잔액뿐 아니라 한도 사용률과 미사용 한도 규모를 함께 봐야 한다고 지적한다. 지금까지는 은행권 가계대출 잔액이 얼마나 늘었는지가 핵심 지표였다면, 증시 과열기에는 이미 열려 있는 신용한도가 얼마나 빠른 속도로 실제 부채가 되는지도 주요 관리 대상이 돼야 한다는 것이다.
지난달 말 기준 5대 은행의 전체 가계대출 잔액은 770조8229억원으로 한 달 전보다 3조5269억원 늘었다. 이 가운데 신용대출 증가액은 2조1741억원으로, 2021년 4월 이후 5년1개월 만에 가장 컸다. 같은 기간 주택담보대출 증가액은 1조1437억원이었다.
증시가 오를 때 마이너스통장은 개인투자자에게 빠른 자금 조달 수단이 된다. 그러나 시장이 조정 국면에 들어서면 이 돈은 주가 하락을 버티는 자금이 아니라 갚아야 할 고금리 신용대출로 남는다. 마이너스통장 잔액 41조원보다 더 무서운 것은 아직 사용되지 않은 55조원대 한도다. 불장이 길어질수록 이 잠재 한도는 가계부채의 숨은 뇌관으로 부상할 수 있다.
토요경제 / 김연수 기자 kys@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]