이자수익 확대·대손비용 감소가 실적 방어
은행·증권 협업 확대에도 은행 자체 수익원 다변화는 과제
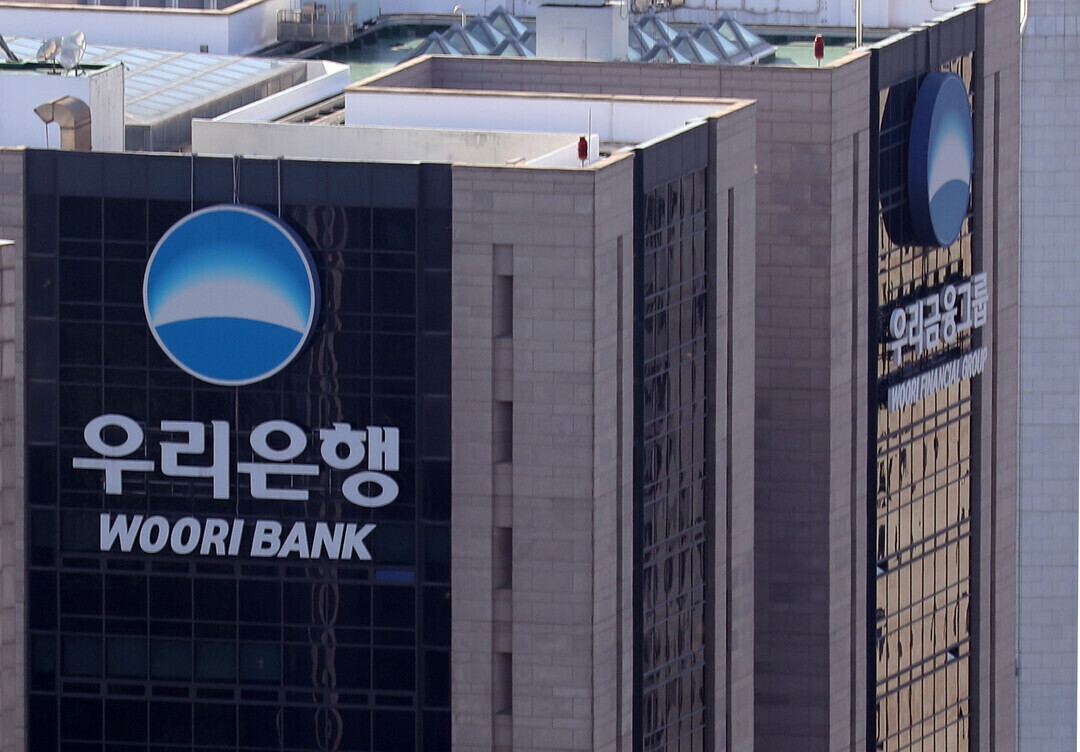 |
| ▲ 우리은행과 우리금융그룹.[연합뉴스] |
28일 우리금융지주(회장 임종룡)의 3분기 경영실적 자료에 따르면 우리은행(은행장 정진완)의 올해 3분기 누적 순이익은 2조4006억원으로 전년 동기보다 4.7% 증가했다.
그러나 이익을 만들어낸 구조는 달랐다.
우리은행의 누적 이자이익은 지난해 5조7959억원에서 올해 6조1991억원으로 7.0% 늘었다. 반면 비이자이익은 9482억원에서 7987억원으로 15.8% 감소했다.
이자이익에서 4032억원을 더 벌었지만 비이자이익에서는 1495억원이 줄어든 것이다.
이에 따라 순영업수익에서 이자이익이 차지하는 비중은 지난해 85.9%에서 올해 88.6%로 2.7%포인트 높아졌다. 비이자이익 비중은 14.1%에서 11.4%로 낮아졌다.
은행의 수익이 이자에 더욱 집중된 것이다.
반면 우리금융 전체의 흐름은 달랐다.
그룹의 3분기 누적 비이자이익은 1조4433억원에서 1조6444억원으로 13.9% 증가했다. 순영업수익에서 차지하는 비중도 17.7%에서 18.9%로 상승했다.
같은 금융그룹 안에서도 지주와 은행의 수익구조가 서로 다른 방향으로 움직인 셈이다.
우리금융은 비이자이익 증가의 배경으로 보험사 편입과 계열사 간 협업 확대를 제시했다. 특히 은행과 증권의 협업으로 그룹 투자은행(IB) 수수료가 지난해 같은 기간보다 두 배 이상 늘었다고 밝혔다.
다만 그룹의 비이자이익 증가를 모두 기존 사업의 성장으로 볼 수는 없다.
우리금융은 지난해 7월 동양생명과 ABL생명을 자회사로 편입했다. 지난해 3분기 누적 실적에는 두 보험사의 손익이 7월 이후부터 반영됐지만 올해는 1월부터 포함됐다. 연결 대상 사업의 실적 반영 기간이 다른 만큼 증가율을 해석할 때 이를 고려해야 한다.
그럼에도 그룹의 비은행 사업 확대와 은행 자체의 비이자이익 감소가 동시에 나타났다는 점은 주목할 부분이다.
우리은행은 전통적인 예대마진 사업에 더해 외환, 자산관리, 신탁, 기업금융 관련 수수료 등 다양한 수익원을 확보해야 하는 과제를 안고 있다.
특히 기업금융을 확대하면서 발생하는 외환·투자은행 거래가 은행 자체의 수익으로 얼마나 연결되는지 살펴볼 필요가 있다.
그룹 차원의 협업 수수료가 늘었더라도 해당 수익이 은행과 증권 등 계열사에 어떻게 배분되는지는 별개의 문제다.
현재 공개된 실적만으로 우리은행의 비이자이익 감소가 특정 수수료 사업의 부진 때문인지, 유가증권·외환 등 시장 관련 손익의 변동 때문인지는 확정하기 어렵다.
비이자이익에는 수수료뿐 아니라 유가증권과 외환·파생상품 관련 손익도 포함된다. 따라서 비이자이익이 감소했다는 사실만으로 은행의 수수료 사업 전반이 위축됐다고 단정해서는 안 된다.
실제 3분기만 따로 보면 회복 흐름도 나타났다.
우리은행의 3분기 비이자이익은 4060억원으로 2분기 2320억원보다 75.0% 증가했다. 누적으로는 감소했지만 최근 분기에는 반등한 것이다.
따라서 현재 수치만으로 비이자이익 감소가 장기적으로 고착됐다고 판단하기는 어렵다. 3분기 반등이 일시적인 운용손익 개선인지, 반복적으로 발생하는 수수료 수익의 증가인지가 중요하다.
순이익 증가의 배경도 구분할 필요가 있다.
우리은행의 3분기 누적 순영업수익은 6조9978억원으로 전년 동기보다 2537억원 증가했다. 이자이익 확대가 비이자이익 감소를 상쇄한 결과다.
대손비용 부담도 줄었다.
제충당금순전입액은 지난해 8090억원에서 올해 7576억원으로 514억원 감소했다. 이에 힘입어 영업이익은 2조8702억원에서 3조1066억원으로 8.2% 증가했다.
반면 판매관리비는 같은 기간 3조650억원에서 3조1336억원으로 686억원 늘었다.
따라서 우리은행의 순이익 증가를 전반적인 비용 감소의 결과로 보기는 어렵다. 이자이익 증가와 대손비용 부담 완화가 실적 개선을 뒷받침했다고 보는 편이 정확하다.
문제는 이러한 이익 구조가 앞으로도 유지될 수 있느냐다.
우리은행의 3분기 순이자마진(NIM)은 전분기보다 하락했다. 저원가성 예금이 줄고 상대적으로 이자가 높은 예금이 증가하면서 조달비용 부담이 커졌다.
실제 3분기 원화예금 이자율은 전분기보다 0.16%포인트 올랐지만 대출 이자율은 0.08%포인트 상승하는 데 그쳤다.
대출자산을 확대해 전체 이자이익을 늘렸더라도 자금 조달비용이 계속 높아지면 수익성은 압박받을 수 있다.
자산건전성 역시 변수다.
우리은행의 9월 말 연체율은 0.46%로 지난해 같은 기간 0.36%보다 0.10%포인트 상승했다. 대손비용은 줄었지만 연체율은 높아진 것이다.
연체율 상승이 곧바로 대손비용 증가로 이어지는 것은 아니다. 담보와 회수 가능성, 충당금 적립 기준 등이 영향을 미친다. 다만 앞으로 부실채권 관리비용이 다시 늘어날 가능성은 점검해야 한다.
우리은행의 3분기 실적은 두 가지 모습을 보여준다.
이자이익 증가와 대손비용 감소로 순이익을 늘렸다는 점에서는 성과가 있다. 그러나 비이자이익 비중이 낮아지면서 금리와 대출자산 규모에 대한 수익 의존도는 높아졌다.
우리금융이 보험·증권 중심으로 수익원을 넓히는 전략은 그룹 차원의 사업 다각화에 해당한다. 하지만 그것만으로 핵심 은행의 수익구조까지 개선됐다고 평가할 수는 없다.
앞으로 우리은행이 입증해야 할 것은 대출 확대에 따른 이자이익뿐 아니라 기업금융과 자산관리 등에서 안정적인 비이자 수익을 확보하는 능력이다.
3분기 비이자이익 반등이 지속되는지, 그룹 내 협업 확대가 은행 자체의 수익성 개선으로 연결되는지가 향후 실적의 중요한 평가 기준이 될 전망이다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]