별도 영업익은 375억 7.1%↑…본업 손익은 오히려 개선
R&D 1135억 36.6%↑…주요 제약사 가운데 증가율 가장 높아
CKD-510 2상·배곧 4874억 투자…도입품목 외형을 자체 신약으로 연결
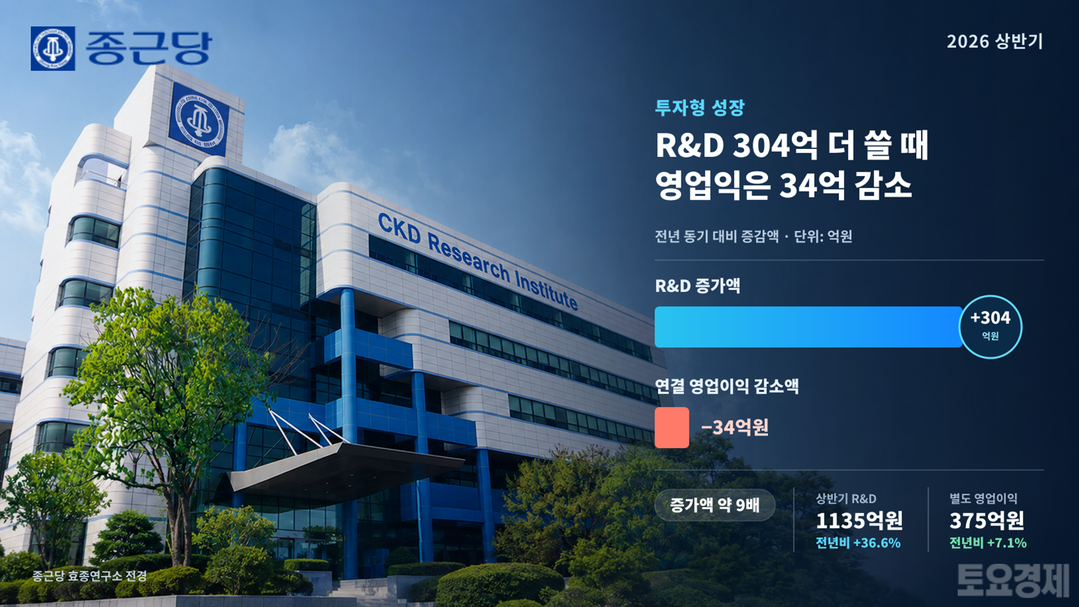 |
| ▲ 종근당의 2026년 상반기 영업이익 감소액 지표 [기사를 바탕으로 AI가 생성한 이미지] |
종근당(대표이사 김영주)의 올해 상반기 실적은 영업이익 감소율보다 줄어든 이익이 어디로 갔는지를 봐야 한다. 연결 영업이익은 지난해보다 약 34억원 줄었는데 연구개발비는 약 304억원 늘었다. R&D 증가액이 영업이익 감소액의 약 9배다. 별도 기준으로는 영업이익도 7.1% 증가했다. 위고비·고덱스·펙수클루 등 도입품목으로 매출을 키우는 동안 신약 임상에 투입하는 비용을 크게 늘리고도 본업의 이익창출력을 유지했다는 점이 상반기 실적에서 읽히는 핵심 변화다.
4일 토요경제 재무분석실이 종근당의 2026년 반기보고서와 최근 2개년 실적을 분석한 결과 상반기 연결 매출은 9262억원으로 전년 동기보다 10.8% 늘었다. 영업이익은 327억원으로 9.4% 감소했다. 겉으로만 보면 매출 증가가 이익으로 연결되지 못했다. 그러나 같은 기간 연구개발비는 지난해 약 831억원에서 올해 1135억원으로 36.6% 증가했다. 연구개발비가 304억원 늘어나는 동안 영업이익 감소는 약 34억원에 그쳤다.
별도 실적을 보면 본업의 방향은 더 분명하다. 상반기 별도 매출은 9231억원으로 지난해 8286억원보다 11.4% 증가했고 영업이익은 350억원에서 375억원으로 7.1% 늘었다. 매출은 약 945억원, 영업이익은 약 25억원 증가했다. 종속회사 손익까지 포함한 연결에서는 이익이 감소했지만 의약품 판매를 중심으로 한 종근당 본체에서는 외형과 이익이 함께 증가한 셈이다.
특히 눈여겨볼 숫자는 1135억원의 R&D다. 상반기 매출의 12.3%를 연구개발에 투입했다. 국내 주요 5개 제약사 가운데 절대 금액은 한미약품·유한양행·대웅제약에 이어 상위권이지만 전년 대비 증가율 36.6%는 가장 높았다. 국내 코스피 제약사들의 상반기 평균 R&D 비중 9.76%와 비교해도 종근당은 2.5%포인트가량 높다. 단순 매출 확대보다 연구개발 강도를 높이는 쪽으로 자원 배분이 이동하고 있다는 의미다.
다만 현재 매출 성장은 마진이 높은 자체 신약이 주도하는 구조는 아니다. 위고비를 비롯해 고덱스·펙수클루 등 공동판매 품목이 외형 확대를 이끌었고 2분기에는 아일리아 등 신규 품목도 가세했다. 이 영향으로 연결 매출원가율은 지난해 상반기 68.9%에서 올해 71.4%로 높아졌고 매출총이익 증가율은 1.8%에 그쳤다. 매출이 10% 넘게 증가한 것과 비교하면 아직 수익성에서는 상품 매출 확대의 한계가 나타난다.
오히려 이 부분이 종근당의 향후 실적을 보는 핵심 지점이다. 현재 도입품목은 빠르게 매출 규모를 키우고 영업망 활용도를 높이는 역할을 하지만 높은 영업이익률을 보장하기는 어렵다. 따라서 종근당의 다음 단계는 늘어난 외형 자체가 아니라 이 판매 기반을 자체 개발 의약품과 기술료·로열티 수익으로 얼마나 바꿀 수 있느냐에 달려 있다. 상반기 R&D 확대는 이 전환을 위해 현재 이익 일부를 앞당겨 비용 처리하고 있는 과정으로 볼 수 있다.
대표적인 자산이 CKD-510이다. 종근당이 2023년 노바티스에 총 13억500만달러 규모로 기술수출한 HDAC6 저해제 CKD-510은 현재 노바티스 개발명 PKN605로 다국가 임상 2상을 진행하고 있다. 심방세동 환자 약 165명을 대상으로 미국·캐나다·중국 등에서 시험이 진행되고 있으며 노바티스는 이를 심혈관·신장·대사질환 영역의 핵심 파이프라인 가운데 하나로 제시했다. 임상 완료 예정 시점은 2027년 9월이다.
중요한 것은 CKD-510 하나에만 R&D가 몰려 있지 않다는 점이다. c-Met을 표적으로 하는 항체약물접합체 ADC 후보물질 CKD-703은 글로벌 임상 1·2a상을 진행하고 있고 신약개발 전문 자회사 아첼라는 이상지질혈증 치료제 CKD-508, 경구용 GLP-1 비만·당뇨 치료제 CKD-514, HDAC6 저해제 CKD-513 등의 개발을 맡고 있다. CKD-514는 올해 하반기 임상 1상 진입을 목표로 하고 있다. 한 개 신약의 성공 여부에 회사 전체 R&D 가치가 집중되는 구조에서 파이프라인을 여러 축으로 분산하는 단계다.
재무제표 밖에서도 투자 강도는 높아지고 있다. 종근당은 지난 6월 시흥 배곧 바이오복합연구단지에 3925억원의 신규 시설투자를 결정했다. 지난해 확보한 토지 949억원을 더하면 현재까지 확정된 투자 규모는 4874억원이다. 지난해 말 자기자본의 약 39%에 해당하는 시설투자를 한 번에 결정한 것이다. 상반기 손익계산서에서는 1135억원을 연구개발 비용으로 지출하고, 장기적으로는 별도로 4874억원 규모 연구 인프라를 구축하고 있다. 비용과 설비 양쪽에서 동시에 R&D 투자를 높이고 있다는 점은 단순한 연구개발비 증가보다 의미가 크다.
상반기 이후에도 파이프라인을 넓히고 있다. 종근당은 지난달 미국 키오라 파마슈티컬스와 희귀 유전성 망막질환 치료 후보물질 KIO-301의 국내 개발·상업화 라이선스 계약을 체결했다. 자체 연구만 고집하기보다 외부 후보물질을 도입하는 오픈이노베이션까지 병행하면서 신약 포트폴리오를 확장하고 있다.
재무 부담은 함께 봐야 한다. 대규모 R&D와 시설투자가 시작되면서 6월 말 연결 기준 부채비율은 약 83%로 지난해 말보다 높아졌고 순차입금도 증가했다. 배곧 연구단지는 2028년까지 투자가 이어지는 만큼 향후 2년간 영업현금흐름이 설비투자와 연구개발비를 얼마나 흡수할 수 있는지가 중요하다. 매출 성장만 보고 재무 부담을 간과하기 어려운 이유다.
그럼에도 종근당의 상반기 숫자를 긍정적으로 볼 근거는 분명하다. 단순히 매출이 두 자릿수 증가해서가 아니다. 연결 영업이익 감소액은 34억원인데 연구개발비는 304억원 늘었고 별도 영업이익은 오히려 증가했다. 현재의 판매사업이 신약투자 확대를 감당할 정도의 이익 기반을 유지하고 있다는 뜻이다.
종근당의 실적 구조는 현재와 미래가 비교적 명확하게 나뉜다. 위고비·고덱스·펙수클루·아일리아 등은 당장의 외형을 키우는 역할을 하고, 여기서 확보한 사업 기반 위에 CKD-510·CKD-703·CKD-514와 바이오 연구단지가 올라가고 있다. 아직 상품 비중이 높아 원가율이 상승한다는 약점은 있지만 역으로 보면 자체 신약이 상업화될 경우 개선할 수 있는 수익성의 여지도 그만큼 남아 있다.
상반기 종근당을 평가할 숫자는 영업이익 327억원 하나가 아니다. 이익을 크게 훼손하지 않으면서 R&D 증가율을 36.6%까지 끌어올렸다는 점이 더 중요하다. 지금의 외형 성장이 도입품목에서 끝나는지, 자체 신약과 기술수출로 넘어가는지가 종근당의 다음 재무제표를 가를 변수다. 상반기는 그 전환을 위한 투자 강도가 한 단계 높아진 시점으로 볼 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]