IBK 목표가 18.7% 하향…최근 주요 목표가 8만~12만1000원
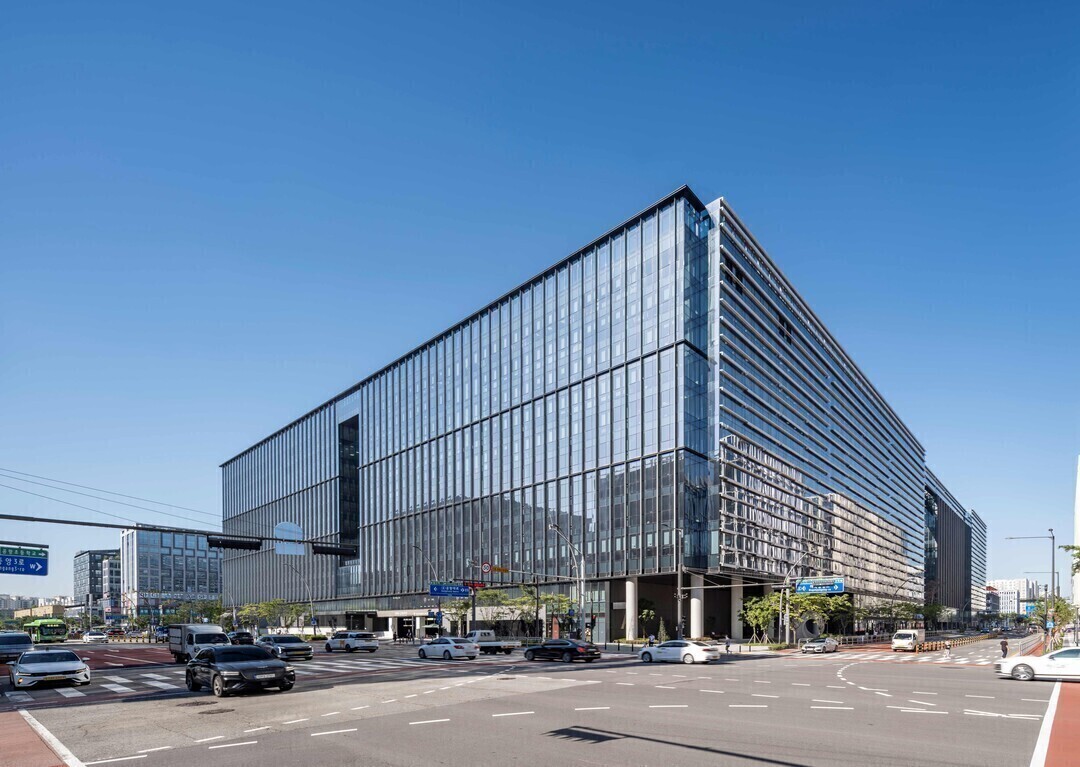 |
| ▲ DL이앤씨 마곡 사옥 [DL이앤씨] |
DL이앤씨(대표 박상신) 주가가 한 달도 안 돼 32% 하락한 가운데 증권사들은 투자의견 ‘매수’를 유지하고 있다. 다만 3분기 플랜트 비용과 매출 감소를 반영해 시장 기대치를 밑도는 실적을 예상하는 증권사가 잇따르는 반면 일부에서는 컨센서스 부합 또는 상대적으로 높은 이익을 전망해 실적 눈높이에는 차이가 나타났다.
21일 한국거래소에 따르면 DL이앤씨는 이날 5만7900원에 거래를 마쳤다. 지난 9월 22일 종가 8만5200원보다 32.0% 하락했다.
52주 최고가 10만6600원과 비교하면 45.7% 낮다. 이날 주가는 전 거래일보다 1.05% 올랐다.
주가 하락이 이어지자 증권사 목표주가도 일부 낮아지고 있다. IBK투자증권은 이날 DL이앤씨 목표주가를 기존 10만7000원에서 8만7000원으로 18.7% 낮췄다. 투자의견은 ‘매수’를 유지했다.
IBK투자증권은 3분기 연결 영업이익을 974억원으로 추정했다. 시장 기대치 1145억원보다 14.9% 낮은 수준이다. 주택 착공 지연과 플랜트 부문의 매출 감소를 실적 부진의 주된 원인으로 꼽았다.
최근 확인된 주요 증권사 목표주가는 8만~12만1000원이다. 현대차증권이 8만원으로 가장 보수적인 목표주가를 제시했고 LS증권과 IBK투자증권이 8만7000원, 신한투자증권과 하나증권이 9만원을 제시했다. 대신증권은 9만3000원, NH투자증권은 9만5000원, 미래에셋증권은 10만원, 유안타증권은 10만8000원, 한화투자증권은 11만원, 키움증권은 12만원, 유진투자증권은 12만1000원을 제시했다.
이 가운데 가장 낮은 목표주가 8만원도 21일 종가보다 38.2% 높다.
3분기 영업이익 전망은 증권사별 차이가 크다. 확인된 최근 프리뷰 가운데 신한투자증권이 925억원으로 가장 낮은 수준을 제시했다. LS증권은 954억원, 키움증권은 966억원, IBK투자증권은 974억원, 한화투자증권은 984억원, 하나증권은 1004억원, 대신증권은 1025억원을 예상했다.
신한투자증권은 국내 플랜트 공기 지연에 따른 돌관작업 비용을 반영했다. 김선미 신한투자증권 연구원은 “3Q26 실적 부진은 일시적”이라고 평가하면서 데이터센터와 발전플랜트 수주가 향후 외형 성장 둔화를 보완할 수 있다고 봤다.
키움증권도 국내 대형 플랜트 현장의 돌관비용과 플랜트 매출 감소를 이유로 영업이익이 시장 기대치를 밑돌 것으로 예상했다.
한화투자증권은 984억원을 전망했다. 송유림 한화투자증권 연구원은 “내년 실적의 유의미한 개선을 위해서는 탑라인 성장에 대한 가시성이 확보될 필요가 있겠다”고 평가했다.
하나증권은 1004억원을 예상했다. 국내 석유화학 프로젝트 완공 과정에서 추가 비용이 발생한 것으로 추정했다. 대신증권은 샤힌 프로젝트 마무리 과정의 추가 비용을 반영해 1025억원을 제시했다.
다만 증권사 전망이 모두 시장 기대치를 밑도는 것은 아니다. 현대차증권은 영업이익 1107억원으로 컨센서스를 소폭 하회할 것으로 봤지만 NH투자증권은 1211억원으로 시장 기대치에 부합할 것으로 예상했다. 유진투자증권은 1355억원을 전망해 최근 주요 리포트 가운데 가장 높은 수치를 제시했다.
증권사들이 단기 실적을 서로 다르게 보면서도 매수 의견을 유지하는 배경에는 신규 수주 기대가 자리 잡고 있다. 하나증권은 4분기 해외 화공 1조원과 국내 발전소 등 1조원 규모의 플랜트 파이프라인을 제시했다. 당진 100MW 프로젝트를 포함한 데이터센터 3건도 약 2조원 규모로 예상했다.
신한투자증권도 주요 수주가 확인되면 주가가 점진적으로 회복할 가능성이 있다고 평가했다. 키움증권은 DL이앤씨가 230MW, 약 2조원 이상의 데이터센터 파이프라인을 확보하고 있다고 분석했다.
DL이앤씨 주가는 최근 한 달 사이 증권사 목표주가보다 빠르게 하락했다. 3분기 플랜트 비용이 일시적 요인에 그치는지와 4분기 플랜트·데이터센터 파이프라인이 실제 신규 수주로 연결되는지가 주가와 증권사 목표주가 사이의 간극을 좁힐 핵심 변수다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]