KB “AI 제품 호실적”·대신 “공급부족 심화”…1조원대 수주도 뒷받침
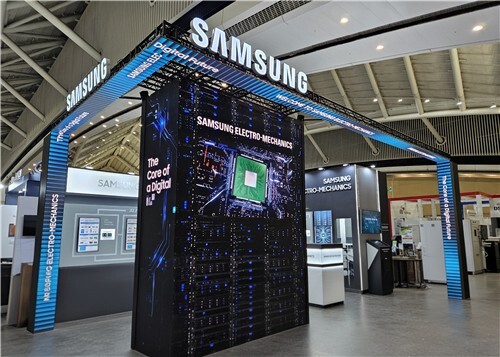 |
| ▲삼성전기 KPCA 쇼 2026 전시부스 [연합뉴스] |
지난 6월 장중 고점에서 45% 가까이 밀렸던 삼성전기 주가가 다시 강하게 반등하고 있다. 주가는 큰 폭의 조정을 거쳤지만 인공지능(AI) 서버용 적층세라믹커패시터(MLCC)와 FC-BGA는 오히려 공급 부족과 가격 상승이 이어지고 있다는 증권가 분석이 투자심리를 자극하는 모습이다. ‘주가는 내려왔는데 실적 전망은 올라가는’ 괴리가 좁혀질지가 향후 주가의 핵심 변수로 떠올랐다.
22일 한국거래소에 따르면 삼성전기(대표 장덕현)는 이날 오전 9시40분 전 거래일보다 8.12% 오른 154만5000원까지 상승했다. 이후 상승폭을 일부 반납했지만 오전 11시12분에도 6.02% 오른 151만5000원에 거래되며 강세를 이어갔다. 전 거래일인 21일 종가는 142만9000원이었다.
최근 증권가가 주목하는 지점은 주가와 업황이 서로 다른 방향으로 움직였다는 점이다. 삼성전기 주가는 지난 6월19일 장중 241만7000원까지 올랐지만 9월17일 종가 기준 133만원까지 떨어졌다. 장중 고점과 비교하면 약 45% 조정받은 셈이다.
반면 실적 눈높이는 오히려 높아지고 있다. KB증권은 지난 18일 삼성전기의 3분기 영업이익을 6601억원으로 예상했다. 시장 전망치 5970억원을 10.5% 웃도는 수준이다.
이창민 KB증권 연구원은 “어닝 서프라이즈가 기대되는 배경은 역시 AI 서버향 제품의 호실적”이라며 MLCC와 FC-BGA의 높은 가동률과 가격 인상, 고부가 제품 비중 확대를 근거로 들었다. KB증권은 올해 영업이익 전망치를 기존 2조290억원에서 2조1110억원으로 4.1%, 내년 전망치는 3조9810억원에서 4조1890억원으로 5.2% 각각 높였다.
대신증권도 AI 부품의 공급 부족에 주목했다. 박강호 대신증권 연구원은 지난 3일 보고서에서 3분기 영업이익을 6363억원으로 예상하면서 “AI향 매출 증가, 수주 확대 등 공급부족 심화 지속”이라고 평가했다. 3분기 이후 매출과 영업이익이 분기 기준 최고치를 잇달아 경신할 가능성도 제시했다.
실제 수주도 뒷받침되고 있다. 삼성전기는 이달 글로벌 대형기업과 1조722억원 규모의 AI 서버용 MLCC 공급계약을 체결했다. 계약기간은 내년 1월1일부터 12월31일까지 1년으로, 회사의 MLCC 장기공급계약 가운데 최대 규모다.
하나증권은 공급이 수요 증가 속도를 따라가지 못하는 구조를 짚었다. 김민경 하나증권 연구원은 지난달 보고서에서 “AI 서버 중심으로 MLCC와 FCBGA 수요가 지속 증가”하고 있지만 공급 확대에는 제약이 있다고 분석했다. AI 데이터센터 고객이 가격 상승을 상대적으로 흡수하기 쉬운 만큼 고부가 제품 중심의 수익성 개선 가능성도 제시했다.
NH투자증권 역시 가격과 가동률을 실적 상승의 핵심으로 봤다. 황지현 NH투자증권 연구원은 MLCC 가격 인상과 장기공급계약 확대를 반영해 올해와 내년 MLCC 평균판매가격 상승률 가정을 각각 20%, 25%로 높였다. 이어 “3Q26부터 FC-BGA 가동률이 Full-Capa에 달하며 실적 개선세가 한층 가팔라질 것”이라고 전망했다.
결국 삼성전기의 최근 주가 흐름은 단순한 낙폭 과대 반등만으로 설명하기 어렵다. 주가는 6월19일 장중 241만7000원에서 9월17일 133만원까지 약 45% 밀렸지만, 같은 기간 AI 서버용 MLCC와 FC-BGA의 수요 증가와 장기계약, 증권사 이익 전망 상향은 이어졌다.
22일 장중 154만5000원까지 올라선 주가는 9월17일 종가보다 약 16% 회복했지만 6월 장중 고점과 비교하면 여전히 36%가량 낮다. 주가가 고점 회복에 나서려면 증권가가 예상하는 AI 부품 호황이 실제 이익으로 확인되는 과정이 필요하다.
AI 설비투자가 둔화하거나 고객사의 부품 수요가 예상보다 약해질 경우 높은 가동률과 가격 상승 전망도 달라질 수 있다. 반대로 1조원대 장기계약과 이익 전망 상향이 실적으로 이어진다면 이번 반등은 단순한 낙폭 회복을 넘어 ‘주가와 실적의 괴리’를 좁히는 과정이 될 수 있다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]