NCR 영업용순자본에는 포함…종투사 자기자본 산정에서는 제외
S&P도 자체 자본평가에서는 자본성 불인정
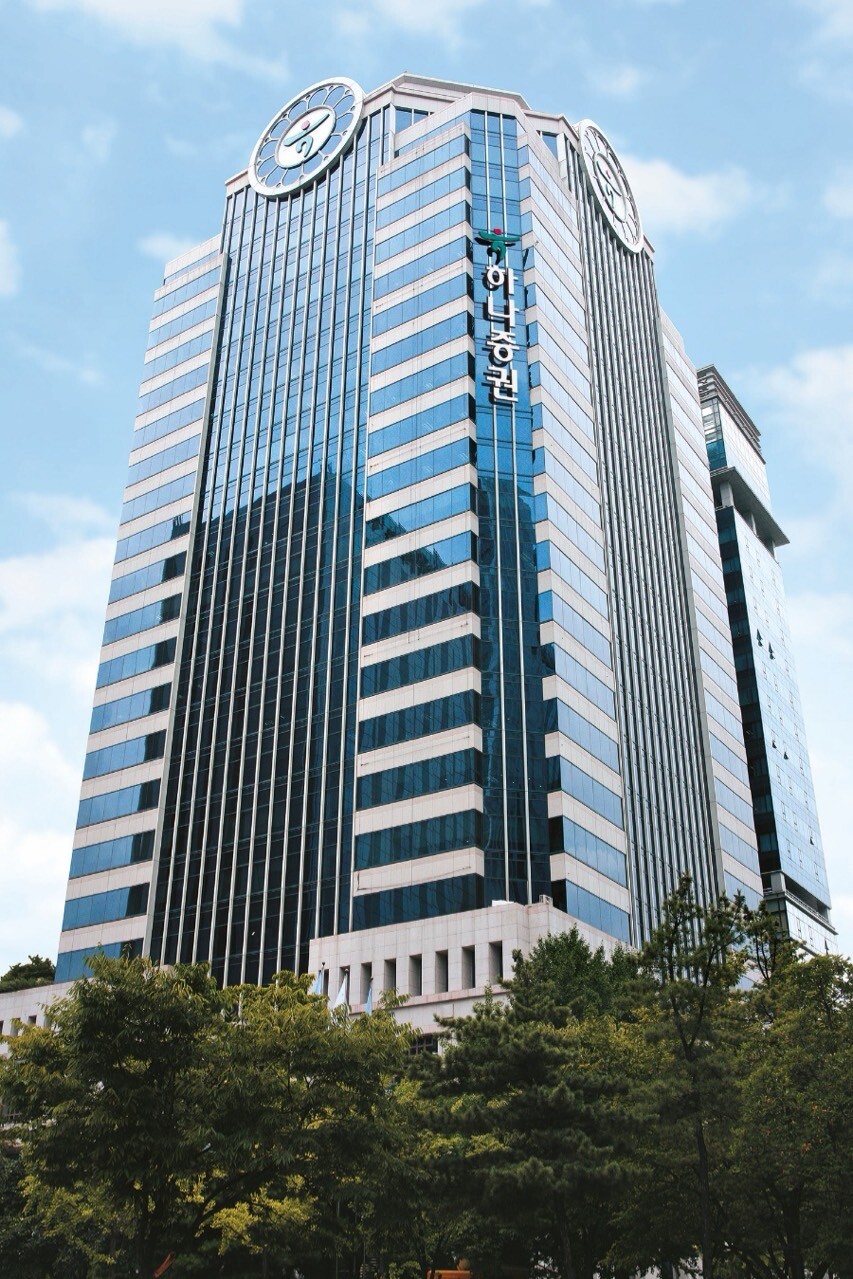 |
| ▲ 하나증권 사옥 [하나증권] |
하나증권이 국내 증권사 가운데 처음으로 달러화 신종자본증권을 발행했다. 외화조달을 장기 자본성 자금으로 넓혀 사업 확대에 필요한 규제자본 여력을 확보하려는 행보다.
1일 하나증권에 따르면 회사는 지난달 30일 3억달러 규모의 미 달러화 표시 신종자본증권을 발행했다.
채권은 만기 30년에 발행 5년 뒤부터 콜옵션을 행사할 수 있는 ‘30NC5’ 구조다. 5년 뒤 자동 상환되는 채권이 아니라 발행사가 조기상환 여부를 결정할 수 있다.
수요예측에는 글로벌 기관투자자 120여곳이 참여해 발행 예정액의 약 6배인 17억달러를 주문했다. 발행금리는 미국 5년물 국채금리에 169bp를 더한 연 6.50%로 결정됐다. 최초 제시금리보다 30bp 낮아졌다.
이번 발행의 핵심은 자금의 규제상 성격이다.
금융투자업규정에 따라 일정 요건을 충족한 신종자본증권은 증권사의 순자본비율(NCR)을 계산할 때 영업용순자본으로 인정된다. 일반 회사채와 달리 손실흡수 능력을 높이는 규제자본으로 활용할 수 있다는 의미다.
NCR은 증권사의 손실흡수 여력과 보유 위험을 비교하는 대표적인 자본적정성 지표다. 신종자본증권을 발행하면 기업금융이나 글로벌 투자은행(IB) 등 위험자산을 늘릴 때 필요한 자본 완충력을 확보할 수 있다.
하나증권의 자본적정성은 이미 높은 수준이다. S&P에 따르면 지난 6월 말 하나증권의 NCR은 약 1551%로 적기시정조치 기준인 100%를 크게 웃돌았다.
이번 발행이 부족한 자본을 메우기 위한 조치라기보다 향후 사업 확대에 대비해 추가적인 규제자본 여력을 확보하려는 성격이 강한 이유다.
다만 이번 3억달러를 종합금융투자사업자 지정에 필요한 자기자본이 같은 규모로 증가한 것으로 볼 수는 없다.
현행 금융투자업규정은 종투사 자기자본 요건을 계산할 때 한국채택국제회계기준상 자본으로 처리되는 조건부자본증권이라도 해당 조달액을 제외하도록 하고 있다.
따라서 이번 신종자본증권은 NCR 등 자본적정성을 높이는 데는 활용할 수 있지만 발행어음이나 종합투자계좌(IMA) 등 종투사 업무에 필요한 자기자본 요건을 직접 충족하는 수단은 아니다.
국제 신용평가사의 판단도 국내 감독규정과 다르다.
S&P는 이번 신종자본증권에 ‘BBB’ 등급을 부여했다. 하나증권의 발행자 신용등급 ‘A-’보다 두 단계 낮다.
S&P는 후순위성을 한 단계, 이자 지급이 유예될 수 있다는 위험을 한 단계씩 반영했다. 자체 자본적정성 평가에서는 이번 신종자본증권에 자본인정비율을 부여하지 않았다.
발행 5년 뒤 첫 콜옵션 시점에 금리 스텝업 조항이 있어 하나증권이 조기상환할 경제적 유인이 있다고 판단했기 때문이다. 국내 규제에서는 자본으로 인정하지만 국제 신용평가사의 자체 평가에서는 부채 성격을 더 강하게 본 셈이다.
자본성을 확보하는 대신 조달비용은 선순위채보다 높다.
하나증권은 지난 5월 5년 만기 달러채로 3억달러를 조달했다. 당시 채권은 S&P ‘A-’ 등급을 받았고 미국 5년물 국채금리에 77bp를 더한 수준에서 발행됐다.
이번 신종자본증권의 가산금리는 169bp로 당시보다 92bp 높다. 발행 시점과 시장금리가 달라 직접 비교에는 한계가 있지만 후순위성과 이자지급 유예 가능성, 상대적으로 낮은 채권 신용등급 등이 추가 비용으로 반영됐다.
하나증권은 높은 금리를 감수하는 대신 일반 선순위채로는 확보하기 어려운 규제자본 효과를 얻었다.
외화조달 방식도 넓어지고 있다. 하나증권은 지난해 해외 공모채 시장에 진입한 뒤 올해 5월 5년물 선순위 달러채를 발행했고, 이번에는 30년 만기의 신종자본증권까지 조달 수단을 확대했다.
하나증권은 이번에 확보한 자금 여력을 글로벌 IB와 기업금융, 모험자본 공급 등에 활용할 계획이다.
이번 발행의 성과는 조달 자체보다 확보한 자본 여력을 실제 기업금융과 모험자본 공급으로 얼마나 연결하느냐에 따라 갈릴 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]