2분기 eSSD 매출 86.3억달러 이상…상위 5개사 103.6% 성장
점유율 23.1→21.1%…솔리다임 단독 수익성이 가격표 관건
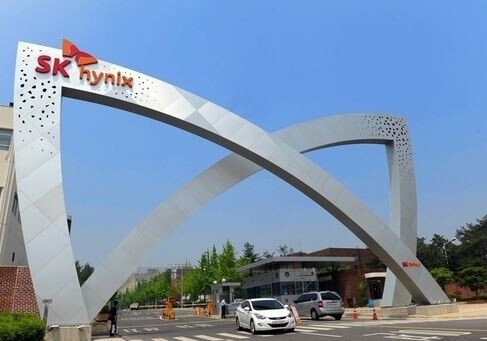 |
| ▲ [SK하이닉스] |
솔리다임의 미국 상장 논의가 주관사 경쟁 단계로 구체화됐다. AI 데이터센터용 eSSD 시장의 성장 기대가 몸값을 끌어올리고 있지만, 실제 기업가치는 솔리다임 단독 실적과 수익성이 얼마나 확인되느냐에 달려 있다.
27일 로이터와 시장조사업체 트렌드포스 등에 따르면 솔리다임은 최근 미국 투자은행들과 기업공개(IPO) 주관사 선정을 위한 경쟁 프레젠테이션을 진행했다. 투자은행들이 상장 전략과 조건을 제시하는 이른바 ‘베이크오프(bake-off)’ 절차다.
로이터는 복수의 관계자를 인용해 솔리다임이 이르면 2027년 미국 증시 상장을 검토하고 있으며 기업가치는 최대 1500억달러, IPO 조달 규모는 150억달러에 이를 수 있다고 보도했다. 현실화하면 미국 반도체 기업 IPO 가운데 최대 규모가 될 가능성이 있다.
다만 규모와 일정은 초기 검토 단계다. SK하이닉스도 솔리다임의 사업 경쟁력 강화를 위해 여러 방안을 검토하고 있지만 “구체적인 계획은 확정되지 않았다(no specific plans have been confirmed)”고 밝혔다.
지난 23일 알려진 50억달러 규모 프리IPO와 비교하면 달라진 것은 절차와 규모다. 당시에는 외부 투자 유치와 향후 상장 가능성이 거론됐다면 이번에는 투자은행들이 실제 IPO 주관사 자리를 놓고 경쟁하는 단계로 진전됐다.
기업가치 상단도 크게 높아졌다. 국내 투자은행 업계에서 프리IPO와 함께 약 50조원의 가치가 거론됐지만 이번에는 최대 1500억달러가 등장했다.
이를 솔리다임의 몸값이 단기간에 4배가량 뛰었다고 볼 수는 없다. 프리IPO와 IPO는 거래 시점과 신주 발행 규모, 지분구조, 시장 상황이 다르고 두 기업가치 모두 확정된 숫자가 아니다.
관건은 1500억달러의 상단을 뒷받침할 사업성과다.
AI 데이터센터 투자 확대와 함께 eSSD 시장은 빠르게 커지고 있다. 트렌드포스에 따르면 글로벌 상위 5개 eSSD 업체의 2분기 합산 매출은 375억9000만달러로 전분기보다 103.6% 증가했다.
SK하이닉스와 솔리다임을 합친 SK하이닉스그룹은 같은 기간 86억3000만달러 이상의 eSSD 매출을 기록해 삼성전자에 이어 2위를 차지했다. 1분기 46억4000만달러에서 86% 이상 증가했다.
문제는 시장이 더 빠르게 성장했다는 점이다.
SK하이닉스그룹의 점유율은 1분기 23.1%에서 2분기 21.1%로 2.0%포인트 낮아졌다. 삼성전자는 35.1%로 1위를 유지했고 마이크론은 15.4%에서 17.1%로 높아졌다. 마이크론의 eSSD 매출은 같은 기간 126.3% 증가한 69억8000만달러를 기록했다.
다만 점유율 하락만으로 경쟁력 약화를 단정하기는 어렵다. 시장 자체가 한 분기 만에 두 배 이상 커졌고 솔리다임이 강점을 가진 고용량 QLC 제품의 수요 전망도 우호적이기 때문이다.
트렌드포스는 최근 북미 클라우드서비스사업자(CSP)들의 eSSD 수요 전망이 상향되고 QLC 제품이 주요 성장동력으로 부상하고 있다고 분석했다. 4분기 eSSD 계약가격도 전분기보다 23~28% 오를 것으로 전망했다.
솔리다임은 이 시장에서 고용량 QLC 기반 eSSD를 주력으로 한다. 대표 제품 D5-P5336은 최대 122.88테라바이트(TB)의 저장용량을 제공한다. SK하이닉스도 올해 1분기 실적 발표에서 “고용량 QLC eSSD에 강점을 가진 솔리다임(strengths in high-capacity QLC eSSDs)”과의 시너지를 AI 데이터센터 시장의 경쟁력으로 제시했다.
그러나 1500억달러를 직접 검증할 핵심 숫자는 아직 부족하다.
트렌드포스가 집계한 86억3000만달러 이상의 매출과 21.1% 점유율은 솔리다임 단독이 아니라 SK하이닉스와 솔리다임을 합산한 수치다. SK하이닉스 공시에서도 솔리다임의 매출과 영업이익, 영업이익률을 별도 사업부문 실적으로 확인하기 어렵다.
현재 공개 자료만으로 솔리다임의 1500억달러 가치에 주가매출비율(PSR)이나 주가수익비율(PER)을 적용해 적정성을 따지기 어려운 이유다. IPO가 본격화하면 그룹 전체의 eSSD 성장보다 솔리다임 자체가 얼마를 팔고 얼마를 남기는지가 중요해진다.
사업구조도 상장 논의와 맞물려 재편되고 있다. SK하이닉스는 올해 3월 기존 미국 자회사에 있던 NAND 플래시·SSD 판매 및 연구개발 관련 자산과 계약, 인력 등을 신설 Solidigm Inc.로 이전했다. 공시된 영업양도 가액은 약 15조3695억원이다. 계열사 내부 거래여서 IPO 기업가치와 직접 비교할 수는 없지만 관련 사업을 솔리다임 법인으로 모았다는 의미가 있다.
미국 생산투자도 변수다. 로이터는 솔리다임이 미국 내 낸드플래시 생산공장 건설을 검토하고 있으며 뉴욕주 북부가 후보지 가운데 하나라고 전했다. 다만 투자 결정이나 IPO 조달자금 150억달러의 사용처는 확정되지 않았다.
SK하이닉스는 2020년 인텔의 NAND·SSD 사업 인수를 결정한 뒤 2021년 솔리다임을 출범시켰다. 이번 IPO가 현실화하면 인수 이후 처음으로 외부 자본시장에서 솔리다임 자체의 기업가치를 본격적으로 평가받게 된다.
시장 환경은 우호적이다. eSSD 수요가 급증하고 솔리다임이 강점을 가진 QLC 시장도 확대되고 있다. 반면 SK하이닉스그룹의 eSSD 성장률은 시장 평균을 밑돌면서 점유율이 낮아졌다.
결국 1500억달러는 아직 가격표가 아니라 상단 기대치다. 상장 과정에서 공개될 솔리다임의 단독 매출과 영업이익, 고객구조와 현금창출력이 실제 몸값을 결정할 전망이다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]