KB·대신·DB·SK “하반기 수주 주목”…신한은 목표가 14만원으로 낮춰
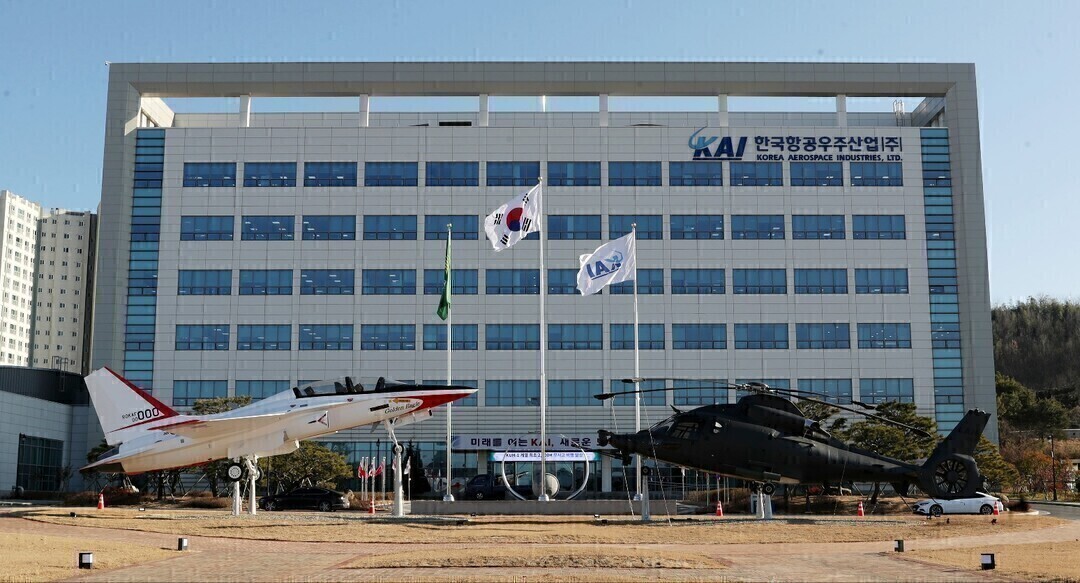 |
| ▲ KAI 본관 전경 [KAI] |
국산 전투기 KF-21 양산 1호기가 공군에 처음 인도됐지만 한국항공우주산업(KAI·대표 김종출)의 주가는 12만원대에 머물고 있다. KF-21이 개발을 마치고 본격적인 양산 단계에 들어선 만큼 시장의 시선은 이제 FA-50과 KF-21의 추가 수주가 실제 계약으로 이어질지에 쏠린다. 여러 증권사도 단기 실적보다 하반기 신규 수주를 향후 주가 흐름을 좌우할 주요 변수로 꼽고 있다.
23일 한국거래소와 KAI IR에 따르면 이날 오전 11시38분 기준 KAI는 전 거래일보다 1.84% 내린 12만7900원에 거래됐다. 전날 종가는 13만300원으로 0.54% 올랐다.
지난 7월23일 종가 16만4100원과 비교하면 약 두 달 만에 22.1% 하락했다. 52주 장중 최고가인 21만5500원과 비교하면 낙폭은 약 40.6%에 달한다.
KF-21 사업은 개발 단계에서 양산·전력화 단계로 넘어갔다. 공군은 지난 22일 경남 사천 KAI 본사에서 KF-21 양산 1호기를 인수했다. 2015년 12월 체계개발에 착수한 지 약 10년9개월 만이다.
KF-21은 올해 5월 최종 전투용 적합 판정을 획득한 데 이어 6월 체계개발을 마쳤고, 7월29일 체계개발 종결 기념식을 열었다. 공군은 내년 후반기부터 KF-21을 실제 작전에 투입하고 2030년대 초반까지 100대 이상을 순차적으로 도입할 예정이다.
주가가 이 같은 사업 진척을 곧바로 따라가지 못한 배경에는 실적과 수주 불확실성이 있다.
KAI의 올해 2분기 매출은 1조1679억원으로 전년 동기보다 41.0% 증가했다. 반면 영업이익은 484억원으로 43.2% 줄었다. 소형무장헬기(LAH) 엔진 부품 결함에 따른 납품 지연과 재고자산 평가손실, 이라크 사업 관련 대손충당금 등이 수익성을 끌어내렸다.
KB증권 정동익 연구원은 7월30일 보고서에서 KAI의 목표주가를 기존 21만원에서 18만원으로 낮추면서도 투자의견 '매수'를 유지했다.
정 연구원은 “하반기에는 수주와 실적 모두 개선 기대”라고 분석했다. 상반기 신규 수주가 연간 계획에 크게 미치지 못했지만 이연된 LAH 납품과 KF-21 국내 양산, 말레이시아 FA-50 납품 등이 하반기 실적 개선을 이끌 수 있다는 판단이다.
대신증권도 하반기 수주 모멘텀에 주목했다. 최정환 대신증권 연구원은 지난달 11일 목표주가를 16만5000원에서 18만6000원으로 12.7% 올렸다.
최 연구원은 보고서에서 “KF-21과 관련된 다수의 파이프라인”과 “하반기에 집중되는 수주, 실적 모멘텀”을 투자 포인트로 제시했다.
DB증권은 해외 완제기 수출 협상이 계속되고 있다는 점에 무게를 뒀다. 서재호 DB증권 연구원은 지난달 5일 목표주가 18만원과 투자의견 '매수'를 유지했다.
서 연구원은 “수주 협상은 여전히 진행 중”이라고 분석했다. DB증권은 국내 LAH 3차 양산과 KF-21 초도 수출뿐 아니라 인도네시아·아랍에미리트(UAE)·필리핀의 KF-21, 이집트·말레이시아의 FA-50 등 완제기 수출 가능성에 주목했다.
SK증권도 연간 수주 목표 달성 여부를 핵심 변수로 꼽았다. 한승한 연구원 등은 7월30일 보고서에서 올해 2분기까지 신규 수주가 약 6300억원에 머물러 회사가 제시한 연간 목표 10조4000억원을 달성하기는 쉽지 않을 것으로 봤다.
다만 인도네시아 KF-21과 국내 LAH 3차 양산 등을 반영하면 “약 9조원 규모의 수주실적 달성은 가능할 것으로 예상”한다고 분석했다. SK증권은 목표주가를 기존 23만원에서 19만원으로 낮췄다.
증권사들이 모두 같은 강도로 낙관하는 것은 아니다.
이동헌 신한투자증권 연구원은 7월30일 목표주가를 기존 21만5000원에서 14만원으로 34.9% 내렸다. 이동헌 연구원은 “예상보다 길어지는 숨고르기, 성장 스토리는 유지”라고 평가했다.
장기적인 성장 가능성은 유효하지만 단기 실적과 수주 회복 속도는 지켜볼 필요가 있다는 판단이다.
KAI는 KF-21 1호기 인도로 국내 양산이라는 중요한 이정표를 넘었다. 다만 7월 이후 주가가 큰 폭으로 조정된 만큼 앞으로 주가가 재평가받기 위해서는 해외 완제기 사업이 실제 계약과 수주잔고 증가로 연결되는지를 확인할 필요가 있다는 게 증권가의 분석이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]