NHN, 게임사서 AI 인프라 기업으로…62MW 증설에 몸값 재평가

증권·자본시장 / 위아람 기자 / 2026-11-11 10:51:51
한국투자증권 목표가 8만→10만원…LS·교보도 잇달아 상향
2027년 말 AIDC 100MW 운영…클라우드 매출 75.5% 성장
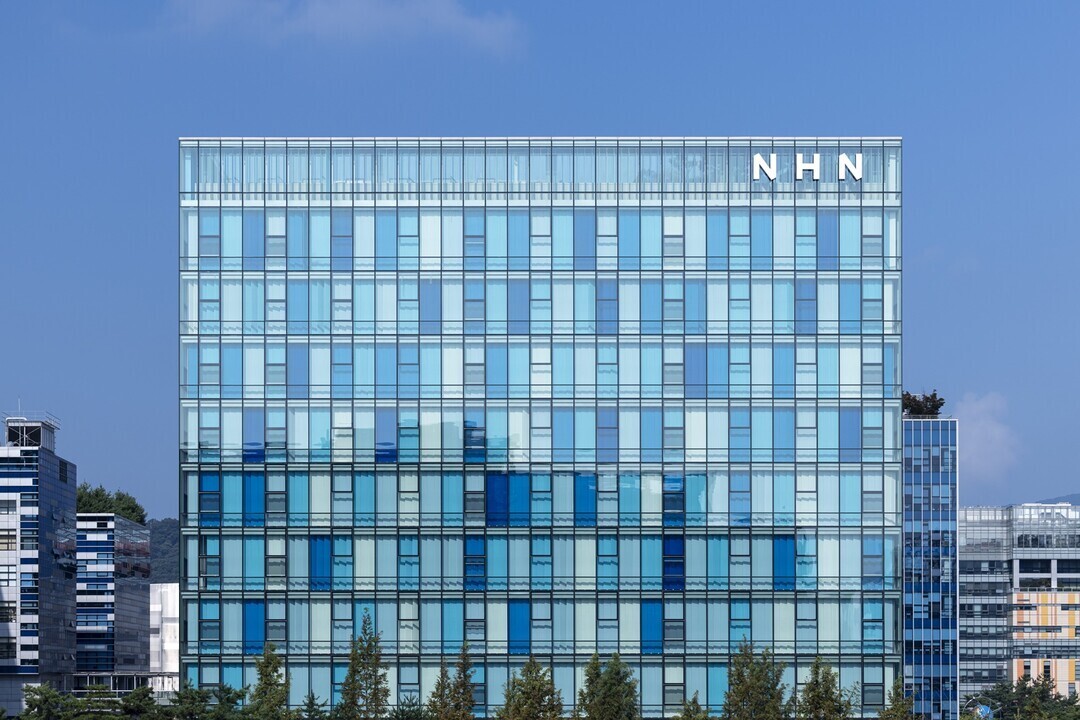
▲ NHN 사옥 [NHN]


NHN의 기업가치 평가축이 게임·결제에서 인공지능(AI) 데이터센터와 클라우드로 이동하고 있다. 2027년 말까지 AI 데이터센터(AIDC) 용량을 100메가와트(MW) 규모로 확대하기로 하면서 증권사들도 클라우드 사업 가치를 높여 잡고 목표주가를 잇달아 올렸다.

NHN(대표 정우진)은 내년 말까지 현재 확보한 시설을 포함해 약 100MW 규모의 AI 데이터센터를 운영할 계획이다. 한국투자증권은 11일 이 가운데 62MW 규모가 추가 가동될 예정이라는 점을 반영해 목표주가를 8만원에서 10만원으로 25% 상향하고 투자의견 '매수'를 유지했다.

핵심은 데이터센터 확보 속도가 예상보다 빨라졌다는 점이다. NHN은 서울 가산과 인천 가좌 데이터센터에 엔비디아 B300 GPU 1700장 이상을 구축해 2027년 1월부터 순차적으로 가동할 예정이다. 포항에서는 20MW 규모 시설을 확보하고 장성에서도 임차·자체 구축 방식으로 추가 데이터센터를 추진한다.

이에 따라 AI 인프라가 실제 매출로 연결되는 시점도 앞당겨지고 있다. 기존에는 데이터센터 구축 이후 2028년부터 매출이 본격화될 것이라는 전망이 많았지만 수도권 데이터센터와 GPU를 조기에 확보하면서 2027년부터 실적 기여가 확대될 가능성이 높아졌다. LS증권은 이런 점을 반영해 목표주가를 7만4000원에서 9만7000원으로 올렸다. 교보증권도 6만4000원에서 9만2000원으로 상향했다.

3분기 실적에서도 클라우드 성장세가 두드러졌다. NHN의 연결 매출은 7583억원으로 전년 동기보다 21.2% 증가했고 영업이익은 588억원으로 112.6% 늘었다. 기술 부문 매출은 1717억원으로 53.6% 증가했으며 NHN클라우드 매출은 75.5% 성장했다.

특히 클라우드 사업은 단순 외형 확대를 넘어 수익성도 확인되고 있다. NHN은 GPU 사업의 직접비 기준 이익률이 약 30%라고 설명했다. AI 인프라 확대가 매출뿐 아니라 이익 증가로 이어질 수 있다는 점이 증권사의 밸류에이션 상향 근거가 되고 있다.

기존 사업은 AI 투자 확대를 뒷받침하는 현금창출원 역할을 하고 있다. 3분기 결제 부문 매출은 3976억원으로 21.5%, 게임 매출은 1310억원으로 10.7% 각각 증가했다. 게임과 결제가 안정적인 이익 기반을 제공하는 가운데 클라우드가 새로운 성장축으로 추가되는 구조다.

주주환원도 클라우드 성장과 연결된다. NHN은 2026~2028년 직전 사업연도 연결 상각전영업이익(EBITDA)의 15%를 현금배당과 자사주 매입·소각에 활용할 계획이다. AI 데이터센터 확대가 EBITDA 증가로 이어지면 주주환원 재원도 함께 늘어날 수 있다.

다만 데이터센터 증설 자체가 기업가치 상승을 보장하는 것은 아니다. 2027년부터 추가되는 대규모 설비가 실제 고객 계약과 GPU 가동률, 수익성으로 연결되는지가 관건이다. 증권사들이 NHN을 게임·결제 기업보다 AI 인프라 기업으로 평가하기 시작한 만큼 향후 주가 역시 데이터센터 용량보다 실제 클라우드 매출과 이익 증가 속도에 더 민감해질 가능성이 크다.


토요경제 / 위아람 기자 moon@sateconomy.co.kr 

[ⓒ 토요경제. 무단전재-재배포 금지]
관련기사

NHN데이터, 인스타 계정 보호 기능 확대…‘소셜비즈’ 대응 강화2026.10.08
[게임업계동향] 엔씨 ‘아이온’ 첫 용족 클래스…NHN·펄어비스 업데이트2026.10.14
[오늘의 게임] 그라비티 ‘NBA Rise’ 출시…네오위즈·NHN도 신작 공개2026.10.21
NHN, 결제·클라우드가 끌어올린 최대 실적…3분기 영업익 2배2026.11.10
뉴스댓글 >

    많이 본 기사

    1
    美, 현대제철 강관 반덤핑 4.20% 확정…휴스틸은 0%

    단독 美, 현대제철 강관 반덤핑 4.20% 확정…휴스틸은 0%

    미국 상무부가 한국산 강관에 대한 반덤핑 행정재심에서 현대제철과 휴스틸의 덤핑마진을 서로 다르게 확정했다. 현대제철은 직전 재심보다 부담이 커진 반면 휴스틸은 덤핑마진이 0%로 낮아졌다.5일 미국 상무부의 연방관보 사전공개 자료에 따르면 현대제철(대표 이보룡)과 현대스틸파이프(대표 채봉석)의 원형 용접 비합금강관(Circular Welded Non-Allo

    2
    IBK기업은행·산업은행, 코스닥협회와 업무협약…전북 스타트업 투자유치 지원

    IBK기업은행·산업은행, 코스닥협회와 업무협약…전북 스타트업 투자유치 지원

    IBK기업은행과 한국산업은행이 각각 코스닥기업의 성장 지원과 지역 스타트업의 투자유치 확대를 위한 사업을 추진한다.6일 금융권에 따르면 기업은행은 이날 코스닥협회와 코스닥시장 활성화 및 코스닥기업 성장 기반 강화를 위한 업무협약을 체결했다.양 기관은 협약을 통해 코스닥기업에 대한 금융·비금융 지원을 확대하고 기업의 경영 애로사항과 정책 수요를 발굴하기로 했

    3
    KB국민·신한·하나·우리·농협·산업은행, 전략산업 재무평가 완화

    KB국민·신한·하나·우리·농협·산업은행, 전략산업 재무평가 완화

    은행권이 반도체·배터리·인공지능(AI) 등 국가전략산업에 투자하는 대기업집단의 재무구조 평가 기준을 완화했다. 대규모 선행투자가 필요한 산업의 특성을 평가에 반영해 기업의 투자 부담을 줄이려는 조치다.7일 금융권에 따르면 금융감독원과 은행연합회 등이 참여한 주채무계열 제도개선 태스크포스(TF)는 최근 주채무계열 재무구조개선 운영준칙을 개정했다.이에 따라 K

    4
    SK에코플랜트 8만8000원 적정한가…소액주주 제보 정량 검증

    SK에코플랜트 8만8000원 적정한가…소액주주 제보 정량 검증

    SK에코플랜트 한 소액주주 측이 SK㈜의 주당 8만8000원 장외매수 가격에 의문을 제기했다. 반도체·인공지능(AI) 사업의 이익 증가가 기업가치에 충분히 반영됐느냐는 것이다. 토요경제 재무분석팀이 공개자료를 검증한 결과 이익 대비 가격은 낮게 나타났지만, 실제 저평가 여부는 수익의 지속성과 외부평가 기준을 함께 확인해야 판단할 수 있는 것으로 분석됐다.6

    5
    한화에어로스페이스, 임직원 보상용 자사주 1496억원 취득 결정

    한화에어로스페이스, 임직원 보상용 자사주 1496억원 취득 결정

    한화에어로스페이스가 임직원 성과보상을 위해 1496억원 규모의 자기주식을 취득하기로 했다.6일 금융감독원 전자공시시스템에 따르면 한화에어로스페이스는 이날 이사회를 열고 보통주 22만주를 장내매수 방식으로 취득하기로 결정했다. 취득 예정금액은 1496억원이다.취득 기간은 오는 9일부터 2027년 2월 8일까지다. 위탁투자중개업자는 한화투자증권이며, 하루 매수

    SNS