2분기 CAPEX 1490억…AI 인프라 투자방식 다변화
대외 클라우드 75% 증가…수익성 회복이 다음 관건
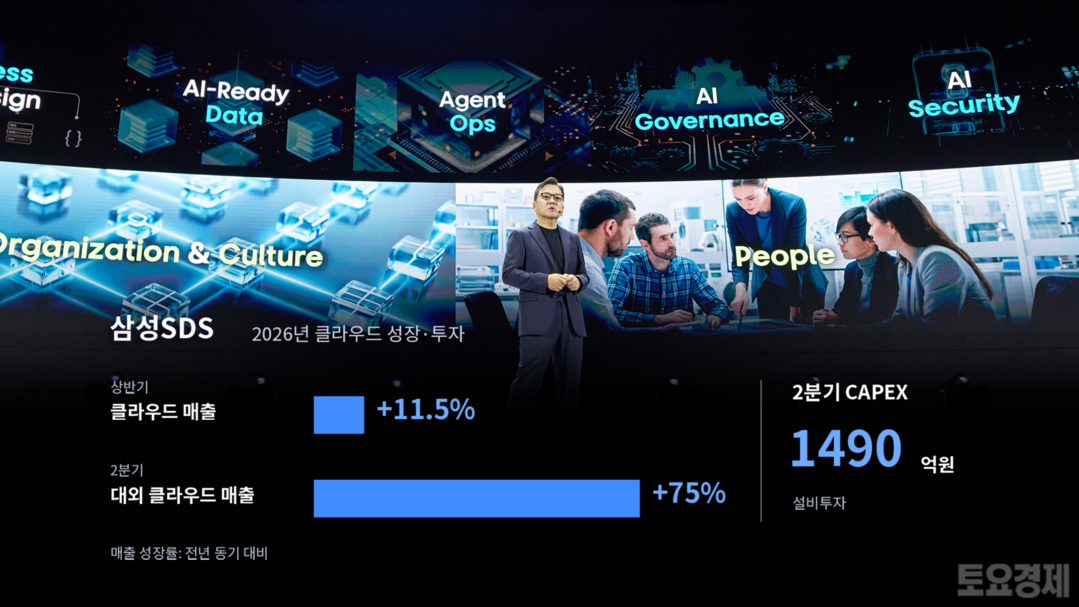 |
| ▲[=삼성SDS, 지난 8일 코엑스에서 열린 'REAL Summit 2026'에서 삼성SDS 이준희 대표이사가 연설을 하고있다.] |
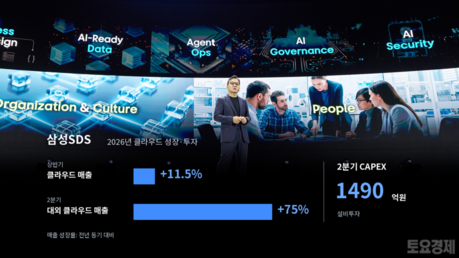
삼성SDS(대표 이준희)의 상반기 IT서비스 성장은 사실상 클라우드가 이끌었다. 전체 IT서비스 매출은 전년보다 942억원 늘었지만 클라우드 증가액은 1522억원에 달했다. 비클라우드 사업의 감소분을 메우고도 추가 성장을 만들어낸 셈이다.
29일 토요경제 재무분석실이 삼성SDS 실적자료를 분석한 결과, 올해 상반기 IT서비스 매출은 3조3730억원으로 지난해 같은 기간 3조2788억원보다 2.9% 증가했다.
이 가운데 클라우드 매출은 1조3181억원에서 1조4703억원으로 11.5% 늘었다. 반면 클라우드를 제외한 IT서비스 매출은 1조9607억원에서 1조9027억원으로 3.0% 감소했다.
클라우드 증가액은 IT서비스 전체 순증액의 161.6%에 해당한다. 기존 사업의 감소분까지 클라우드가 상쇄하면서 IT서비스 전체 성장을 만들어냈다는 의미다.
사업구조 변화도 뚜렷하다. 클라우드가 IT서비스 매출에서 차지하는 비중은 지난해 상반기 40.2%에서 올해 43.6%로 3.4%포인트 높아졌다. 삼성SDS의 성장축이 기존 시스템통합(SI)과 IT운영(ITO)에서 클라우드 중심으로 이동하고 있다는 점이 숫자로 나타나고 있다.
2분기에는 대외사업도 빠르게 성장했다. 클라우드 매출은 7794억원으로 전년 동기보다 17% 증가했고 외부 고객 대상 클라우드 매출은 75% 늘었다. CSP 사업은 24%, MSP 사업은 17% 성장했다.
삼성 계열사 내부 수요에 머물지 않고 금융·공공·조선 등 외부 시장으로 고객 기반을 넓히고 있다는 점에서 의미가 있다. 내부 수요 중심의 성장보다 대외 매출 확대가 지속될수록 클라우드 사업의 독립적인 경쟁력도 높아질 수 있다.
다만 외형 성장이 아직 이익률 상승으로 완전히 연결된 것은 아니다. 2분기 IT서비스 영업이익은 2030억원으로 전년 동기와 비슷했지만 영업이익률은 12.1%에서 11.5%로 0.6%포인트 낮아졌다.
공공과 대외사업 확대 과정에서 선행 비용이 발생한 영향이다. 삼성SDS는 하반기 매출 확대와 수익성 개선을 통해 IT서비스 영업이익률을 12% 안팎으로 회복한다는 목표를 제시했다.
상반기 연결 영업이익도 3101억원으로 전년 동기 4987억원보다 37.8% 감소했다. 1분기에 퇴직금 산정 기준 변경에 따른 일회성 퇴직급여비용 1120억원을 반영한 영향이 컸다.
다만 이를 모두 제외하더라도 전년 수준에는 미치지 않는다. 올해 실적은 일회성 비용뿐 아니라 AI와 대외사업 확대에 필요한 선행 투자까지 함께 봐야 한다.
투자 규모는 이미 커지고 있다. 2분기 CAPEX는 1490억원으로 지난해 같은 기간 910억원보다 약 64% 증가했다. 같은 기간 감가상각비 1030억원도 웃돌았다. 회사 전체 기준 수치여서 전액을 AI 투자로 볼 수는 없지만 신규 성장투자가 확대되는 흐름은 분명하다.
삼성SDS는 AI 인프라 확대 방식도 다변화하고 있다. 직접 데이터센터를 보유하는 CAPEX형과 전략적 지분투자형, 고객 데이터센터의 설계·구축·운영을 담당하는 Enterprise DBO형을 병행한다.
구미 AI 데이터센터는 직접투자 방식이고 국가 AI 컴퓨팅센터는 지분투자형에 해당한다. DBO는 삼성SDS가 직접 모든 자산을 보유하지 않고도 설계와 구축, 운영에서 수익을 확보할 수 있는 구조다.
회사가 제시한 2031년 800MW 이상 역시 전부 직접 보유하는 설비용량을 뜻하지 않는다. 현재 약 110MW인 자체 AI 인프라를 2029년 230MW로 확대하고, DBO를 포함한 전체 AI 인프라 사업 규모를 2031년 800MW 이상으로 키운다는 계획이다.
직접투자와 지분투자, DBO를 함께 활용하면 성장 속도를 높이면서 대규모 설비투자가 재무구조에 미치는 부담을 분산할 수 있다.
삼성SDS의 상반기 실적에서 가장 중요한 변화는 단기 영업이익보다 매출 구조다. 비클라우드 사업이 감소하는 상황에서도 클라우드가 이를 흡수하며 IT서비스 전체 성장을 유지했다.
향후 확인할 지표는 두 가지다. 43.6%까지 높아진 클라우드 매출 비중과 11.5%인 IT서비스 영업이익률이다. 클라우드와 대외사업의 비중 확대가 수익성 회복으로 이어진다면 삼성SDS의 AI·클라우드 투자는 외형 성장 단계에서 이익 회수 단계로 넘어갈 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]