전년 게임 매출 감소분 21% 상쇄…사업별 이익 기여는 추가 확인 과제
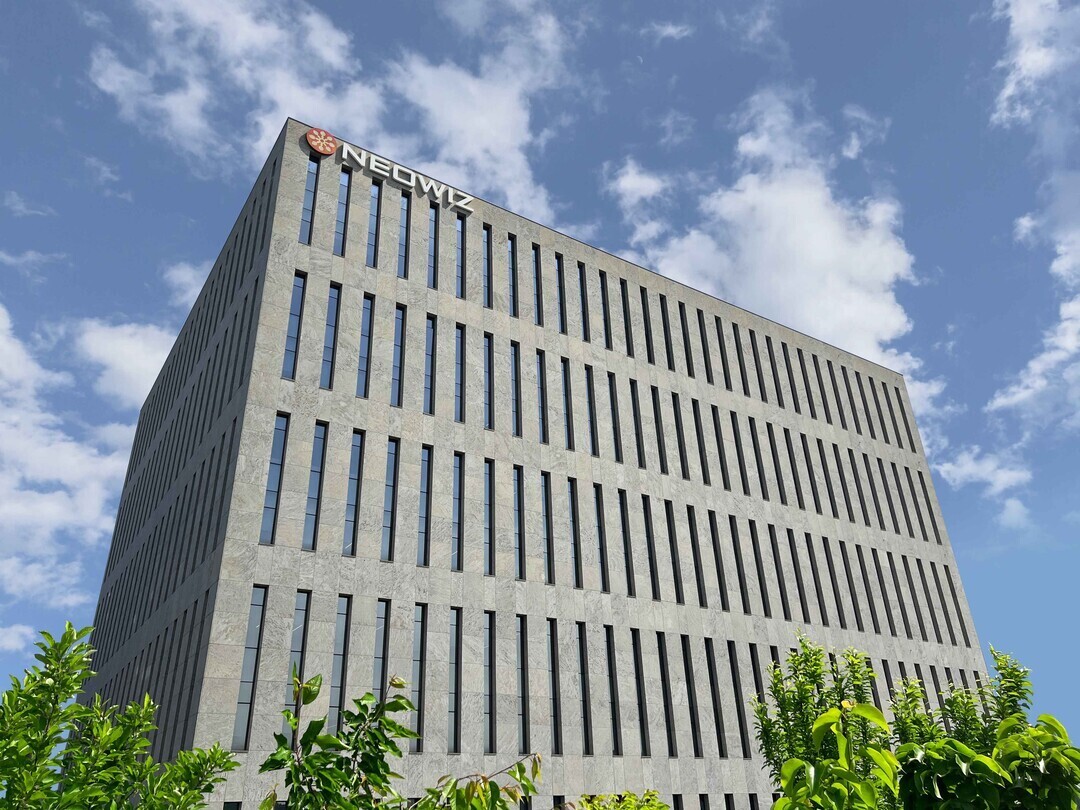 |
| ▲ 네오위즈 판교 사옥 [네오위즈] |
네오위즈가 게임과 기타 사업의 동반 성장으로 3분기 매출을 전분기보다 늘렸다. 전체 매출 증가액의 36.4%를 기타 사업이 보태면서 광고·팬덤 등으로 매출 기반을 넓힌 효과도 커졌다.
11일 네오위즈가 공개한 연결 잠정실적과 IR 팩트시트를 분석하면 올해 7~9월 매출은 1105.12억원, 영업이익은 96.01억원이다. 직전 분기보다 각각 8.3%, 20.9% 증가했다. 전년 동기와 비교하면 매출은 13.3%, 영업이익은 63.7% 감소했다.
전분기 대비 매출 증가액 84.39억원을 나누면 게임이 53.66억원, 기타 사업이 30.74억원이다. 게임의 기여 비중은 63.6%, 기타 사업은 36.4%다. PC·콘솔 매출은 392.33억원으로 19.56억원 늘었고, 모바일 매출은 565.62억원으로 34.10억원 증가했다. 기타 매출은 116.45억원에서 147.18억원으로 늘었다.
게임 부문의 반등에는 기존 작품의 판매 경로 확대와 자회사 신작이 함께 작용했다. 회사는 ‘P의 거짓’의 닌텐도 스위치2 진출과 9월 ‘셰이프 오브 드림즈’의 콘솔 출시가 실적에 기여했다고 설명했다. 모바일에는 파우게임즈의 신작 ‘킹덤2’ 출시 효과가 더해졌다.
모바일 부문 전체의 증가를 기존 게임 전반의 매출 회복으로 읽기는 어렵다. 회사에 따르면 ‘브라운더스트2’ 매출은 직전 분기 3주년 행사의 기저효과로 감소했다. 자회사 신작의 출시 효과와 기존 작품의 운영 성과를 구분해 볼 필요가 있는 대목이다. 이번 발표에서는 개별 게임의 매출과 증가액을 공개하지 않았다.
기타 사업은 전년과 비교한 매출 감소폭도 완화했다. PC·콘솔과 모바일의 합산 매출은 지난해 3분기 1171.80억원에서 올해 957.94억원으로 213.85억원 줄었다. 같은 기간 기타 매출은 44.80억원 증가해 게임 매출 감소액의 약 21%를 상쇄했다. 회사는 기타 매출의 성장 배경으로 광고·팬덤 사업 확대를 제시했다.
전체 매출에서 기타 부문이 차지하는 비중은 8.0%에서 13.3%로 높아졌다. 게임 매출 감소로 분모가 작아진 데 더해 기타 매출 자체도 43.8% 늘었다. 게임 부문이 전년 수준을 회복하지 못한 상황에서 다른 사업의 매출 보완 역할이 커진 셈이다.
네오위즈는 토요경제에 "지난해 3분기 ‘P의 거짓’ 본편과 추가 콘텐츠(DLC)의 판매, ‘셰이프 오브 드림즈’ 출시, ‘브라운더스트2’의 역대 최고 분기 매출이 높은 비교 기준을 만들었다"고 설명했다. 자회사 신작 마케팅과 차기작 개발 외주비가 늘었지만 전체 영업비용은 전년과 비슷해 매출 감소가 영업이익 감소로 이어졌다는 설명이다.
전분기와 비교하면 매출 증가액이 비용 증가액을 웃돌면서 영업이익률이 7.8%에서 8.7%로 개선됐다. 다만 공개된 IR 자료와 회사 회신으로는 이 개선분을 게임과 광고·팬덤 사업으로 나눌 수 없다. 기타 매출이 늘었다는 사실만으로 해당 사업의 영업이익 기여까지 확대됐다고 판단할 수는 없다.
순손실은 영업실적과 별도로 살펴야 한다. 3분기 연결 당기순손실은 103.26억원이다. 팩트시트의 금융수익에서 금융비용을 뺀 금융손익은 264.59억원 적자로 계산된다. 회사는 순손실의 주요 원인으로 원화 강세에 따른 외화 금융자산의 평가·환산손실 등을 설명했다. 다만 금융손익 전체의 순액을 외화자산 환손실이나 실제 현금유출액으로 볼 수는 없다.
회사는 광고·팬덤의 영업이익 기여와 외화자산 손실의 실현·미실현 구분에 관한 추가 질의에 세부 수치를 대외에 공개하기 어렵다고 답했다. 이번 자료만으로 사업별 이익 규모나 환율 관련 손실의 구체적인 성격을 확정하기는 어렵다. 3분기 순손실에도 1~9월 누적 영업이익과 당기순이익은 각각 244.95억원, 235.52억원으로 흑자를 유지했다.
네오위즈는 기존 IP의 업데이트와 서비스 개선, 플랫폼 확장으로 매출 기반을 유지하면서 자체 개발과 글로벌 퍼블리싱을 준비하겠다고 밝혔다. 다음 실적에서 확인할 지점은 확장한 플랫폼의 판매가 이어지는지, 신작 출시 효과가 얼마나 지속되는지, 성장한 기타 사업이 연결 이익에도 기여하는지다. 회사가 제시한 2027년 주요 신작 순차 공개 계획은 출시 확정이나 매출 발생 시점과 구분해 점검해야 한다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]