신규 생산시설 2028년 하반기 가동…증설 전까지 판매가격·제품 구성 중요
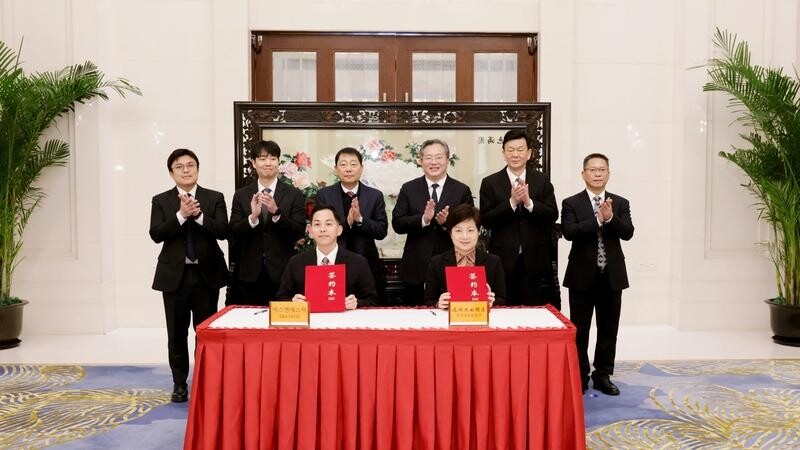 |
| ▲ ㈜두산이 지난 5일 중국 장쑤성 쑤저우시청에서 창수시와 CCL 생산라인 구축을 위한 투자협약을 체결한 뒤 관계자들이 기념촬영을 하고 있다. [두산] |
두산의 전자사업부문(전자BG)이 인공지능(AI) 인프라 투자 확대에 힘입어 역대 최대 분기 실적을 기록했다. 다만 중국 창수에 추진하는 약 5500억원 규모의 신규 생산시설은 2028년 하반기부터 가동될 예정이다. 생산능력 확대에 앞서 고부가 제품의 판매가격과 수익성을 유지하는 것이 실적 성장의 주요 변수로 떠올랐다.
11일 금융감독원 공시와 증권업계 분석에 따르면 두산 전자BG의 올해 3분기 매출은 8020억원으로 전년 동기 대비 82.3% 증가했다. 영업이익은 2353억원으로 126.5% 늘었다. 매출과 영업이익 모두 분기 최대치다.
영업이익률은 29.3%를 기록했다. 직전 분기 29.8%와 비교하면 0.5%포인트 하락했지만 높은 수익성을 유지했다. 생산물량 확대와 고부가 제품 판매가 실적을 끌어올린 가운데 추가적인 이익률 개선을 위해서는 제품별 판매가격과 원가구조 관리가 중요해졌다는 분석이다.
실적 개선은 AI 가속기와 네트워크 스위치, 광모듈 등에 사용되는 고성능 동박적층판(CCL) 수요가 이끌었다.
CCL은 절연 소재에 구리박을 적층한 제품으로 인쇄회로기판(PCB)의 핵심 원재료다. 데이터 처리 속도가 높아질수록 신호 손실을 줄이는 고성능 소재의 중요성이 커진다.
두산 전자BG는 이러한 수요에 대응해 AI 가속기와 고속 네트워크 장비, 광모듈용 CCL 공급을 확대하고 있다.
다만 기존 생산설비의 높은 가동률은 단기적인 생산량 확대를 제약하는 요인이다. 공장 증설이 완료되기 전까지는 추가 설비를 통한 물량 증가보다 판매가격과 고부가 제품 비중이 실적에 미치는 영향이 클 수밖에 없는 구조다.
대신증권은 지난 10일 발표한 보고서에서 전자BG 설비가 높은 가동률에 도달해 증설 이전에는 생산물량보다 판매가격과 제품 구성의 개선이 성장의 주요 변수가 될 것으로 분석했다.
원재료 가격 상승분이 판매가격에 반영되는 구조도 수익성을 뒷받침하는 요인으로 평가했다.
이에 두산은 해외 생산거점 확대를 통해 공급능력 확보에 나섰다.
두산은 지난 5일 중국 장쑤성 쑤저우시청에서 창수시와 CCL 신규 생산라인 구축을 위한 투자협약을 체결하고 이튿날 발표했다.
투자규모는 약 5500억원이다. 기존 창수공장 인근 약 18만5000㎡ 부지에 신규 생산라인을 구축하고 2028년 하반기부터 순차적으로 가동할 계획이다.
이번 사업은 지난 9월 공시한 국내외 시설투자 계획의 일부다. 당시 확정한 전체 투자금액은 9684억원이며 이 가운데 중국 현지법인 투자분은 5474억원이다. 11월 투자협약에서 발표한 약 5500억원은 해당 금액을 반올림한 것으로, 별도의 추가 투자는 아니다.
두산은 중국 현지법인인 두산일렉트로머티리얼즈 창수를 통해 해외 투자를 집행한다. 신규 생산시설에는 AI 가속기와 네트워크 장비용 고성능 CCL 생산라인이 들어설 예정이다.
국내에서는 전북 김제에 3992억원을 투입해 광모듈용 CCL 생산시설을 신축한다. 생산품목과 고객 대응을 고려해 국내와 중국의 역할을 나눈 구조다.
증설이 완료되면 생산능력 확대를 통한 추가 매출 확보가 가능해지지만, 생산능력 증가가 곧바로 같은 비율의 매출과 영업이익 증가를 보장하는 것은 아니다.
신규 설비가 가동되면 감가상각비 등 고정비가 발생한다. 이를 감당할 만큼 고객사 주문과 생산물량을 확보해야 현재의 높은 수익성을 유지할 수 있다.
중국 현지 생산시설의 경우 기존 창수공장의 인력과 운영 기반을 활용할 수 있다는 점이 장점이다. 다만 신규 라인의 실제 가동률과 제품별 공급가격, 투자비 회수기간은 향후 확인해야 할 사항이다.
현재의 실적 개선이 고부가 제품 판매 확대에 기반하고 있다는 점도 중요하다. AI 인프라 투자가 지속되더라도 제품별 수요 변화나 공급업체 간 경쟁이 심화되면 판매가격과 제품 구성에 영향을 줄 수 있다.
두산의 올해 3분기 연결 매출은 5조4269억원, 영업이익은 4594억원으로 전년 동기보다 각각 22.2%, 98.4% 증가했다. 자체사업 매출은 8922억원, 영업이익은 2379억원으로 집계됐다.
전자BG가 자체사업 수익성 개선을 주도하고 있는 만큼 향후 성장의 핵심은 생산능력 확충과 수익성 유지의 균형에 있다.
2028년 하반기부터 창수와 김제의 신규 생산라인이 순차적으로 가동될 예정인 가운데, 증설 이전의 판매가격 및 제품 구성 변화와 이후 신규 설비의 가동률이 투자 성과를 판단할 주요 지표가 될 전망이다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[ⓒ 토요경제. 무단전재-재배포 금지]