배당은 198억원…올 1분기 반등에도 단기 상환 여력은 부담
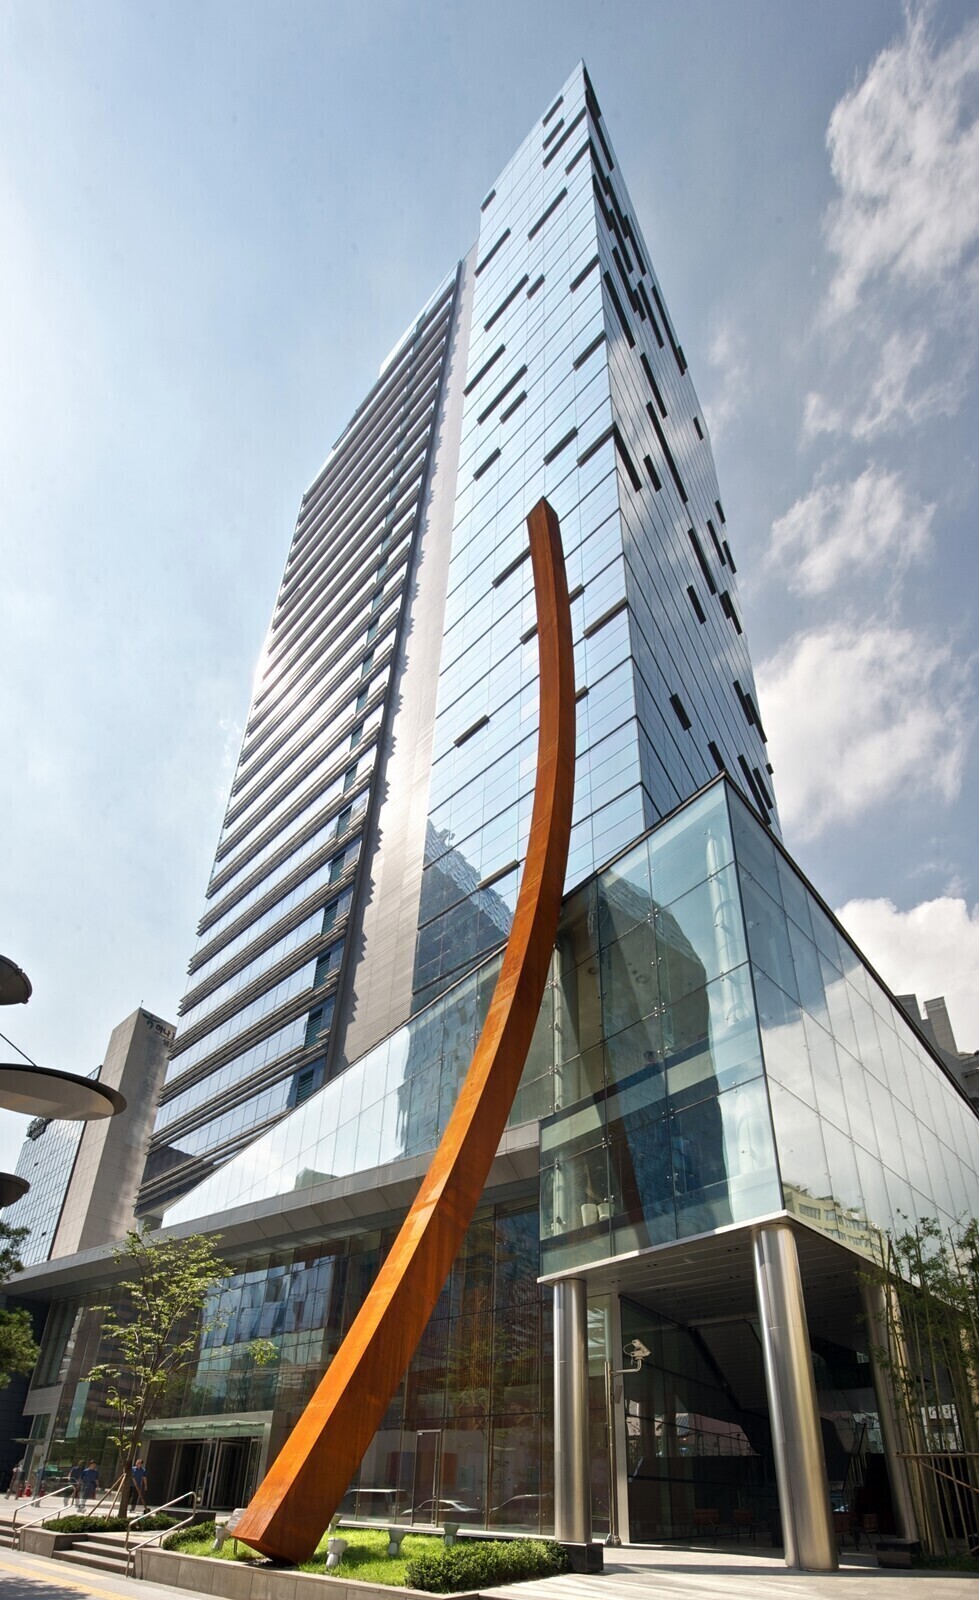 |
| ▲ 동국제강그룹 본사 페럼타워[동국제강] |
동국제강의 재무 체력에 경고등이 켜졌다. 지난해 3조원이 넘는 매출을 올리고도 순이익은 82억원에 그쳤다. 반면 현금배당 총액은 198억원에 달했다. 벌어들인 순이익보다 더 많은 돈을 배당한 셈이다.
올해 들어 1분기 실적은 반등했지만, 단기 유동성 지표는 여전히 불안하다. 쉽게 말해 1년 안에 갚아야 할 돈이 100원이라면 1년 안에 현금화 할 수 있는 자산은 86원 수준이다.
22일 토요경제 기업재무분석실에 따르면 동국제강은 2025년 별도 기준 매출 3조2034억원, 영업이익 594억원, 당기순이익 82억원을 기록했다. 영업이익률은 1.9%다. 순이익률은 0.3% 수준에 그쳤다. 1000원어치를 팔아 실제로 남긴 돈이 3원 안팎이라는 뜻이다.
인적분할 직후인 2023년 하반기 7개월 동안 8%대 후반의 영업이익률을 기록했던 것과 비교하면 수익성이 크게 꺾였다.
문제는 돈이 남지 않는 상황에서도 배당 부담은 작지 않았다는 점이다.
동국제강은 2025년 주당 400원의 현금배당을 실시했다. 현금배당총액은 198억2000만원이다. 같은 기간 당기순이익 82억원의 2.4배 수준이다. 배당성향은 240.8%까지 올라갔다.
주주환원 의지로 볼 수 있지만, 수익성이 낮아진 국면에서는 재무 여력을 갉아먹는 요인으로도 읽힌다.
단기상환 능력도 넉넉하지 않다.
올해 1분기 기준 동국제강의 유동자산은 약 1조3490억원, 유동부채는 약 1조5735억원이다. 이를 나눈 유동비율은 약 86%다. 유동비율은 회사가 1년 안에 갚아야 할 돈을 1년 안에 현금화할 수 있는 자산으로 얼마나 감당할 수 있는지를 보는 지표다. 100%를 넘으면 단기 자산이 단기 부채보다 많다는 뜻이고, 100%를 밑돌면 그 반대다.
즉 동국제강의 유동비율 86%는 회계 용어로 보면 단순한 숫자지만, 일반 독자에게 풀면 더 분명하다. 1년 안에 갚아야 할 돈이 100원인데, 현금·매출채권·재고자산 등 1년 안에 돈으로 바꿀 수 있는 자산은 86원에 그친다는 뜻이다.
당장 부도 위험을 의미하는 것은 아니다. 그러나 철강 시황이 다시 나빠지거나 차입금 차환 비용이 올라가면 부담은 커질 수 있다.
다만 올해 1분기 실적은 개선됐다. 동국제강은 1분기 매출 8572억원, 영업이익 214억원, 순이익 62억원을 기록했다. 지난해 같은 기간보다 영업이익이 크게 늘었다. 회사는 수출 확대, 봉형강류 생산·판매 증가, 고환율에 따른 채산성 개선 등을 실적 개선 요인으로 설명했다.
하지만 1분기 반등 만으로 구조적 부담이 해소됐다고 보기는 어렵다. 동국제강의 주력 제품은 철근·형강·후판이다. 특히 철근과 형강은 국내 건설 경기와 직결된다.
건설 경기가 살아나지 않으면 판매량과 가격 모두 압박을 받는다. 지난해 실적 악화의 배경도 철강 수요 부진, 제품 가격 하락, 전기료와 스크랩 등 원가 부담이었다.
수출 확대 전략도 부담을 안고 있다. 동국제강은 미국·유럽 등 글로벌 시장에서 고부가 제품을 확대하려 하고 있다. 그러나 보호무역 기조가 강해지고 철강 관세 장벽이 높아지면 수출 조직의 부담도 커진다. 수출이 돌파구가 될 수는 있지만, 안정적인 해법이라고 단정하기는 어렵다.
긍정적 요인도 있다. 동국제강 노사는 32년 연속 무분규 임단협을 이어갔다. 철강업 불황기에 노무 리스크가 낮다는 점은 분명한 완충 장치다. 정부의 SOC 투자 확대와 공공 건설 물량 회복도 하반기 변수다. 철근·형강 수요가 살아난다면 실적 개선 속도는 빨라질 수 있다.
그럼에도 동국제강의 숫자가 던지는 질문은 뚜렷하다.
많이 팔았느냐가 문제가 아니다. 팔아서 얼마나 남겼느냐다. 지난해 동국제강은 3조원을 팔고 82억원을 남겼다. 배당은 순이익보다 컸다. 단기적으로 갚아야 할 돈은 단기 자산보다 많다. 1분기 반등에도 동국제강의 재무 체력을 낙관하기 어려운 이유다.
토요경제 / 양지욱 기자 yjw@sateconomy.co.kr
[ⓒ 토요경제. 무단전재-재배포 금지]